Aquest article està disponible només en castellà.
Teoría económica vs realidad · Artículo de opiniónEl consumidor racional que no existe
Por qué las personas no decidimos como dice la teoría económica, y qué consecuencias tiene para los mercados
La economía clásica parte de una idea muy sencilla: cuando tomamos una decisión, comparamos las opciones, calculamos qué nos conviene más y elegimos la mejor. A esa persona ideal, que sopesa todo con frialdad y nunca se equivoca de forma sistemática, la teoría la llama consumidor racional.
Es una idea elegante y muy útil para construir modelos. Pero basta mirar cómo compramos, ahorramos o invertimos para sospechar que no describe a casi nadie. Desde hace cincuenta años, psicólogos y economistas lo han comprobado con experimentos y con datos reales. Este artículo cuenta, sin tecnicismos, qué han encontrado y cuál es la pregunta de fondo: si las personas no somos del todo racionales, ¿puede serlo el mercado?
Decidimos con atajos, no con calculadora
Tomamos cientos de decisiones al día y no tenemos tiempo, energía ni información para analizarlas todas. Por eso usamos reglas sencillas, costumbres y corazonadas. El economista Herbert Simon lo llamó en los años cincuenta racionalidad limitada: no buscamos la mejor opción posible, sino una que sea suficientemente buena.
Casi siempre esos atajos funcionan. El problema aparece cuando nos llevan, una y otra vez y en la misma dirección, a decisiones distintas de las que nos convendrían. Esos errores previsibles son lo que estudia la economía conductual, la rama de la que proceden los premios Nobel Daniel Kahneman (2002) y Richard Thaler (2017).
El precio que no debería importar
Un cartel dice: «Antes 100 €, ahora 70 €». Racionalmente, solo importa si el producto vale 70 € para nosotros. Pero el 100 € se queda en la cabeza como punto de referencia y los 70 € nos parecen una ganga. Es el efecto anclaje: el primer número que vemos condiciona los siguientes, aunque no tenga nada que ver.
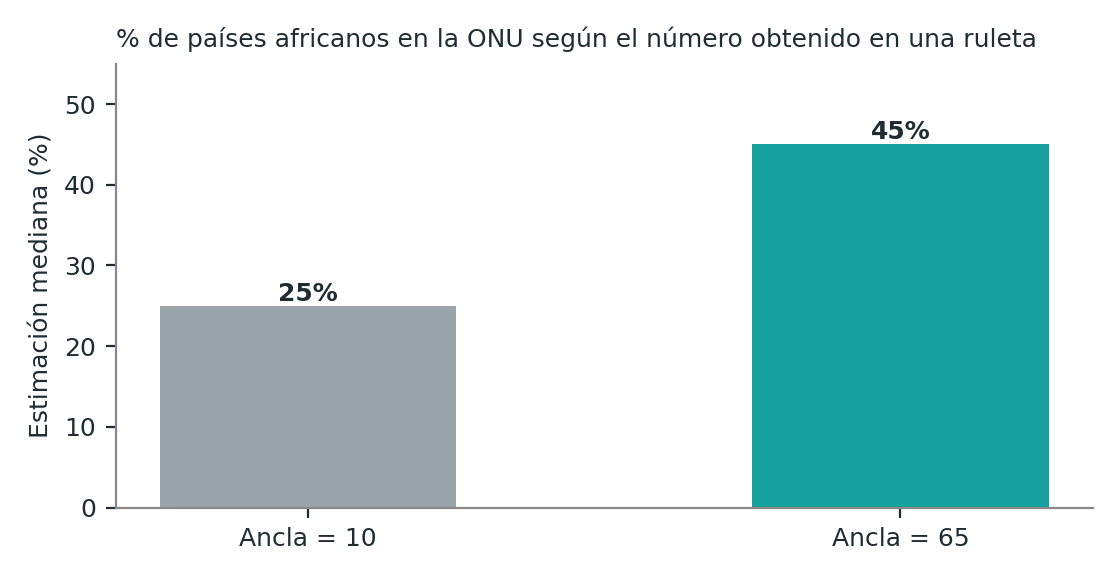
Lo demostraron Kahneman y Tversky con un experimento casi cómico. Hicieron girar una ruleta que paraba en el 10 o en el 65 y luego preguntaron a los participantes qué porcentaje de países africanos hay en la ONU. Quienes habían visto el 10 respondieron de media un 25 %; quienes habían visto el 65, un 45 %. Un número elegido al azar movió la respuesta veinte puntos.
«Ya que lo he pagado...»
Imagina que compraste una entrada de 80 €, y el día del espectáculo estás agotado. Lo racional es decidir según lo que prefieras hacer esta noche, porque los 80 € ya están gastados, vayas o no. Sin embargo, muchos pensamos: «Como lo he pagado, tengo que ir». Es el coste hundido: dejamos que el dinero ya perdido mande sobre el presente.
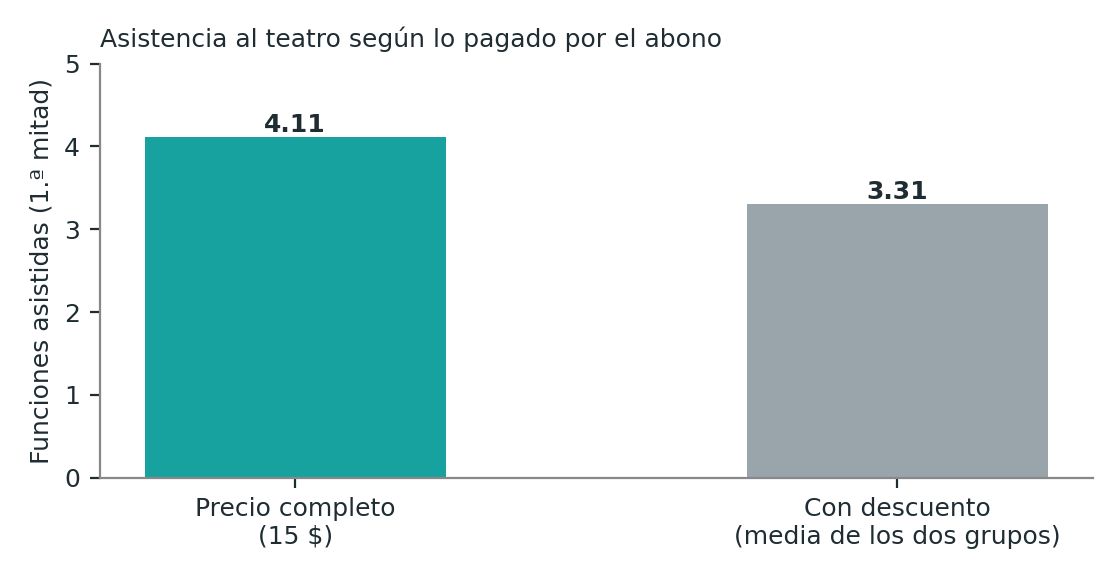
Se ha comprobado en la vida real. En un teatro universitario se vendieron abonos con distintos precios, repartidos al azar. Quienes pagaron el precio completo fueron a más funciones que quienes tuvieron descuento (4,1 funciones de media frente a unas 3,3), aunque su interés por el teatro fuera el mismo.
Algo parecido pasa con la suscripción que apenas usamos. Cancelar exige una decisión, tiempo y atención, así que lo dejamos «para mañana», y mañana vuelve a ser mañana. En un estudio sobre gimnasios, quienes elegían la cuota mensual pagaban de media unos 17 $ por visita real, cuando existía un bono de 10 $ por visita. No ignoraban la alternativa: simplemente confiaban en que irían más de lo que luego fueron.
Lo que viene marcado de antemano
Cuando decidir cuesta esfuerzo, tendemos a quedarnos con la opción que ya viene elegida. Los datos más llamativos son los de la donación de órganos. En los países donde hay que apuntarse expresamente para ser donante, el porcentaje de donantes es bajo: un 4 % en Dinamarca, un 12 % en Alemania. En los países donde todos somos donantes salvo que digamos lo contrario, supera el 85 % y roza el 100 % en Austria o Francia.
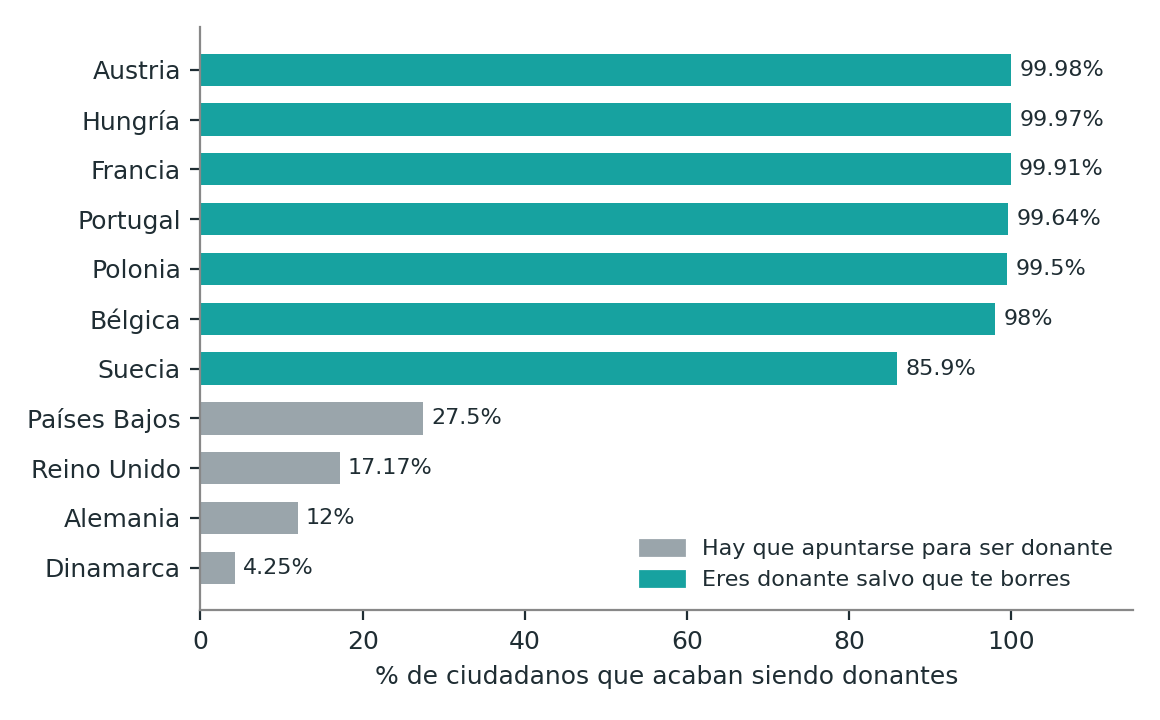
No es que daneses y austriacos piensen de forma tan distinta sobre la donación: lo que cambia es la casilla marcada de antemano. (En España, líder mundial en donación, el sistema es de consentimiento presunto, pero los expertos atribuyen el éxito sobre todo a cómo se organizan los hospitales y la coordinación de trasplantes, no solo a la ley.)
El mismo mecanismo funciona con el ahorro. Cuando una empresa apunta automáticamente a sus empleados a un plan de pensiones, y deja que se den de baja quien no quiera, la participación sube de alrededor del 37 % al 86 %. Sin dar más información ni más dinero: solo cambiando la opción por defecto.
¿Y los mercados? Dos caras de la moneda
Si las personas cometemos errores, parece lógico concluir que los mercados, que son la suma de nuestras decisiones, también. Pero la respuesta es más matizada.
Por un lado, los mercados tienen una capacidad notable de corregirse. Experimentos realizados desde los años sesenta muestran que unos pocos compradores y vendedores, sin conocer la situación global, acaban acordando precios cercanos al equilibrio. En otro experimento célebre se sustituyó a las personas por programas que ofertaban al azar, y aun así el mercado asignaba los bienes con una eficiencia del 97-99 %, prácticamente igual que con personas. Las reglas del mercado pueden hacer parte del trabajo que no hace nuestra racionalidad.
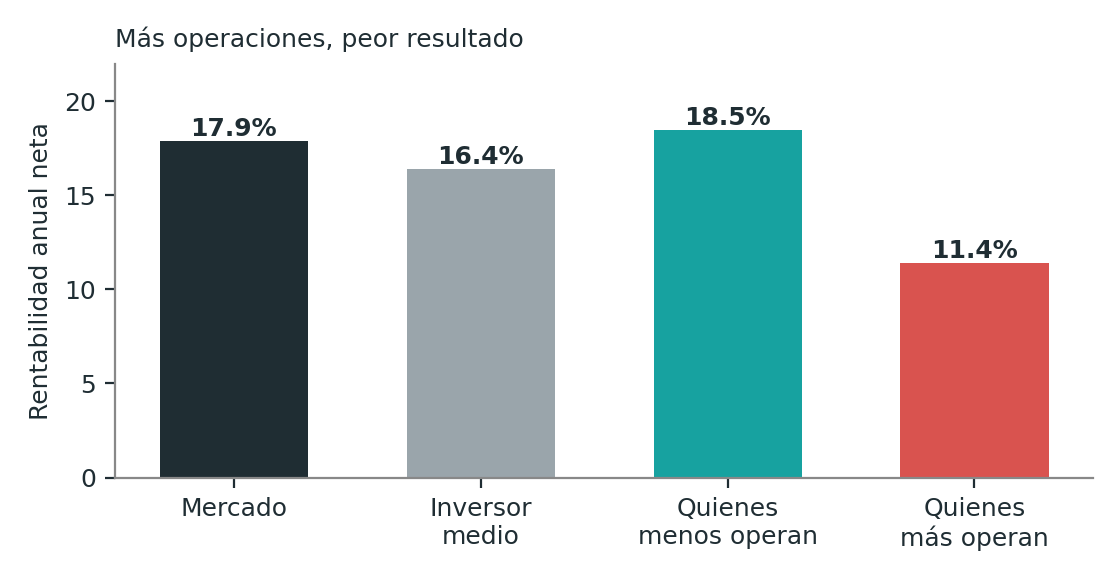
Por otro lado, los mismos sesgos que afectan a una persona pueden multiplicarse cuando millones actúan igual. Las burbujas son el ejemplo clásico: el índice tecnológico Nasdaq cayó cerca de un 78 % entre 2000 y 2002 tras años de euforia. Y también se ve en el comportamiento individual de los inversores. Un amplio estudio sobre más de 66.000 hogares estadounidenses mostró que los que más operaban, movidos por el exceso de confianza, ganaban bastante menos que los que apenas tocaban su cartera.
No es casual que en 2013 el Nobel de Economía premiara a la vez a Eugene Fama, para quien los precios del mercado reflejan bien la información disponible, y a Robert Shiller, que mostró que a veces se mueven mucho más de lo que justificaría la realidad. Ambos tienen parte de razón: depende del mercado y del momento.
Una precaución: no todo está igual de probado
Conviene no entusiasmarse. Algunos resultados famosos de la economía conductual se han replicado peor de lo esperado, y los expertos discuten cuánto duran en la práctica los «empujoncitos» que diseñan las administraciones. Los sesgos son reales, pero su tamaño depende del contexto, de la experiencia de quien decide y de lo que esté en juego. Los profesionales con práctica y resultados rápidos se equivocan menos; en decisiones raras y emocionales, como contratar una hipoteca, nos equivocamos más.
Una referencia, no una fotografía
¿Estaba equivocada la teoría de la elección racional? No necesariamente. Sigue siendo una herramienta extraordinaria para construir modelos y, en conjunto, a menudo predice bien. El error está en confundir un modelo simplificado con una descripción exacta de cómo somos. Quizá el consumidor racional no exista, pero sirve de referencia: gracias a ella podemos medir cuánto nos alejamos.
Y esto tiene consecuencias prácticas. Quien fija precios, redacta contratos o diseña un plan de ahorro está diseñando también el entorno en el que otros deciden. Y quien invierte o dirige una empresa haría bien en sospechar de sus propios sesgos, empezando por el exceso de confianza y por el «ya que he pagado», que son los más difíciles de ver en uno mismo.
La pregunta no es qué teoría tiene razón, sino cuánta economía podemos explicar suponiendo que somos racionales y cuánta necesitamos entender observando cómo nos comportamos realmente.
Estudios citados
- Simon, H. (1955). A Behavioral Model of Rational Choice. Quarterly Journal of Economics, 69.
- Tversky, A. y Kahneman, D. (1974). Judgment under Uncertainty: Heuristics and Biases. Science, 185.
- Arkes, H. y Blumer, C. (1985). The Psychology of Sunk Cost. Organizational Behavior and Human Decision Processes, 35.
- DellaVigna, S. y Malmendier, U. (2006). Paying Not to Go to the Gym. American Economic Review, 96.
- Johnson, E. y Goldstein, D. (2003). Do Defaults Save Lives? Science, 302.
- Madrian, B. y Shea, D. (2001). The Power of Suggestion. Quarterly Journal of Economics, 116.
- Gode, D. y Sunder, S. (1993). Allocative Efficiency of Markets with Zero-Intelligence Traders. Journal of Political Economy, 101.
- Barber, B. y Odean, T. (2000). Trading Is Hazardous to Your Wealth. Journal of Finance, 55.