Aquest article està disponible només en castellà.
Economía de la vivienda · Artículo de opinión en dos partesInsiders frente a outsiders
Cuando se protege solo a quien ya está dentro, el ajuste no desaparece: se desplaza hacia quien intenta entrar. España ya vivió esta lección en el mercado de trabajo.
En los años 80, la regulación del mercado español consolidó una elevada protección del empleo indefinido. Despedir a un trabajador fijo era caro e incierto, y esa protección tuvo un efecto que no se buscaba: levantó una barrera de entrada. Ante el coste y el riesgo de contratar de forma permanente, las empresas contrataban menos, y quienes estaban fuera (jóvenes, parados, recién llegados al mercado) encontraban la puerta cerrada. En plena reconversión industrial, ese bloqueo contribuyó a que el paro creciera sin freno hasta superar el 20% de la población activa. La respuesta llegó con la reforma de 1984, que intentó solucionar parcialmente el problema sin tocar la protección de quienes ya tenían empleo: abrió una puerta lateral, los contratos temporales de fomento del empleo, que podían utilizarse incluso para puestos de naturaleza permanente. El trabajador indefinido conservó intacta su protección; el desempleado obtuvo, al menos, una vía de entrada.
El resultado es bien conocido. La contratación se reactivó, pero casi exclusivamente por la puerta lateral. A principios de los años noventa, en torno a un tercio de los asalariados tenía un contrato temporal, y la esperada transición hacia el empleo estable fue mucho más estrecha de lo previsto. El contrato temporal funcionó menos como trampolín que como antesala permanente. España había creado dos mercados de trabajo: uno de insiders, con elevados costes de despido, y otro de outsiders (jóvenes, parados, recién llegados) que absorbían prácticamente toda la flexibilidad del sistema. Hizo falta la reforma de 1997 para empezar a corregir, con resultados parciales, aquella dualidad.
La literatura económica tiene un nombre preciso para este fenómeno. No es solo la teoría insider-outsider de Lindbeck y Snower, centrada en el poder de los trabajadores ocupados para fijar salarios. Es, sobre todo, lo que Blanchard y Landier denominaron los efectos perversos de las reformas en el margen: cuando se flexibiliza únicamente un segmento del mercado y se mantiene la rigidez del resto, todo el ajuste se concentra en el segmento flexible, y quienes dependen de él soportan el coste.
Una simetría incómoda
Cuarenta años después, el debate sobre la vivienda en Cataluña reproduce una estructura sorprendentemente parecida. La Ley 12/2023 por el derecho a la vivienda permite contener las rentas en las zonas declaradas tensionadas, y Cataluña es la única comunidad que la ha aplicado de forma generalizada, desde marzo de 2024. Más recientemente, la regulación se ha extendido a determinados contratos de temporada y al alquiler de habitaciones.
La analogía más útil no es la más obvia. No se trata simplemente de que el inquilino actual esté protegido y el que busca piso no. La simetría profunda con 1984 está en el margen no regulado. Igual que entonces las empresas canalizaron la contratación hacia el contrato temporal, hoy cabe esperar que una parte de los propietarios canalice sus viviendas hacia los usos que quedan fuera del control: el alquiler de temporada, el de habitaciones o, directamente, la venta. La evidencia disponible sobre Barcelona apunta, en efecto, a un aumento notable del peso del alquiler de temporada.
En 1984, la flexibilidad no desapareció: se concentró en el contrato temporal. En la vivienda, la renta de mercado tampoco desaparece: se refugia en los segmentos no regulados.
Esta lectura permite, además, formular una predicción comprobable. Si la regulación se amplía para cerrar el margen de la temporada y las habitaciones, el ajuste no debería esfumarse, sino desplazarse hacia el siguiente margen disponible: la venta o la retirada de viviendas del mercado de alquiler.
Donde la analogía se rompe
Un argumento honesto debe reconocer también las diferencias. La primera es importante: en 1984 el outsider entraba con peores condiciones que el insider. En el alquiler regulado, en cambio, el tope de renta se aplica también a los contratos nuevos. Quien consigue un piso lo obtiene al precio contenido. La segmentación, por tanto, no es tanto de precio como de acceso. Cuando el precio no puede subir para equilibrar oferta y demanda, el mercado raciona por otras vías: más requisitos de solvencia, más avales, más meses de garantía y una selección más estricta de inquilinos. Y esa selección rara vez favorece al desempleado, al joven con ingresos inestables o a la familia monoparental.
La ventaja específica del inquilino ya instalado procede sobre todo de la duración de los contratos y de los límites a la actualización anual. Esto reduce la rotación: quien tiene un buen contrato no se muda. Es el efecto insider en estado puro, y tiene una consecuencia que conviene no confundir con otra: menos pisos salen al mercado aunque el parque total de viviendas en alquiler no haya disminuido.
La segunda diferencia es que una vivienda no se destruye como se destruye un empleo. El piso que pasa a la venta lo ocupará otro hogar, y el de temporada suele alojar a estudiantes o trabajadores desplazados. Para valorar el efecto sobre el bienestar no basta con contar cuántas viviendas salen del alquiler habitual; hay que saber adónde van y a quién alojan.
Lo que dicen los datos (y lo que no)
El estudio más reciente, elaborado por Fernando Pinto para FEDEA con datos hasta finales de 2025, compara Cataluña con territorios donde la contención de rentas no se aplica. Sus resultados son llamativos: el crecimiento del alquiler se ha moderado en las provincias catalanas, pero el número de anuncios cayó un 20,5% en Cataluña y un 22,2% en Barcelona, mientras en Madrid aumentaba un 3,9%. La caída catalana prácticamente duplica la de regiones no reguladas como la Comunidad Valenciana o Andalucía, y la presión de demanda por anuncio en Barcelona multiplica la de Madrid.
Estos datos encajan con la hipótesis, pero conviene leerlos con cautela. Se trata de un balance descriptivo, no de una estimación causal, y factores como la presión turística o la inmigración difieren entre territorios. Un anuncio no es una vivienda: la caída puede reflejar retirada de oferta, pero también menor rotación de inquilinos o un desplazamiento hacia canales sin publicidad. Y los contactos por anuncio aumentan casi mecánicamente cuando hay menos anuncios y estos muestran precios más bajos.
La evidencia sobre la regulación catalana de 2020 es, además, genuinamente mixta. Monràs y García-Montalvo encontraron que bajaron los precios y también la oferta. Jofre-Monseny, Martínez-Mazza y Segú, con datos de contratos reales, estimaron una reducción de las rentas de alrededor del 6% sin una disminución del número de contratos. Pero un matiz de estos trabajos resulta decisivo para nuestra cuestión: la contracción se concentró en las viviendas más caras, mientras que las más baratas experimentaron subidas moderadas, sin que apareciera oferta asequible adicional. Si este patrón se confirma, quienes buscan en el segmento bajo, precisamente los más vulnerables, podrían no estar obteniendo el beneficio prometido.
La experiencia internacional ofrece un precedente más nítido. En San Francisco, Diamond, McQuade y Qian documentaron que la ampliación del control de rentas protegió eficazmente a los inquilinos que ya estaban dentro, pero llevó a los propietarios a reducir la oferta de alquiler en torno a un 15%, lo que encareció las rentas en el conjunto de la ciudad. Los insiders ganaron; los futuros inquilinos pagaron.
¿Quiénes son los vulnerables?
Sería un error, sin embargo, concluir que el control de rentas perjudica a los vulnerables sin más matices. Entre los insiders también hay personas vulnerables: inquilinos mayores, hogares de rentas bajas con contratos antiguos, familias que sin protección serían expulsadas de sus barrios. La línea que separa a vulnerables de no vulnerables no coincide con la que separa a quienes están dentro de quienes están fuera; la atraviesa.
Y hay que plantear el contrafactual. Sin regulación, la persona vulnerable que busca piso también podría quedar excluida, en ese caso por un precio inalcanzable. La pregunta relevante no es si lo tiene difícil, que lo tiene, sino qué forma de exclusión es más severa para ella: la del precio o la de la selección del propietario. Esa es una pregunta empírica, y todavía no tenemos una respuesta concluyente.
Una hipótesis que merece ser contrastada
La lección de 1984 no es que proteger sea un error. Es que la protección parcial, aplicada a un mercado que sigue funcionando bajo incentivos de mercado, genera segmentación. Formulada con precisión, la hipótesis sería esta: la regulación del precio del alquiler puede dividir el mercado entre quienes ya disponen de un contrato protegido y quienes intentan acceder a uno; los primeros se benefician de rentas contenidas y mayor estabilidad, mientras que la reducción de la oferta disponible y el racionamiento no monetario pueden elevar las barreras de entrada de los segundos, especialmente de los hogares vulnerables.
Contrastarla exige mirar más allá de los portales inmobiliarios. Habría que comprobar, con los contratos reales registrados en el depósito de fianzas del INCASÒL, si aumenta la duración media de los contratos; si cae la proporción de nuevos contratos firmados por jóvenes, hogares de renta baja o extranjeros; si se endurecen las garantías exigidas; y hacia dónde se desplazan las viviendas antes y después de la regulación de la temporada y las habitaciones.
La otra mitad de la respuesta: construir
Hay, sin embargo, una conclusión que no depende del resultado de ese contraste y que conviene afirmar sin ambigüedad: la regulación de precios, por sí sola, no resuelve un problema de escasez. Puede repartir de otra manera la vivienda que existe, pero no crea la que falta. Y la que falta es mucha. Según el Banco de España, desde 2021 se ha acumulado un déficit de unas 755.000 viviendas, que podría crecer en otras 300.000 entre 2026 y 2028 hasta superar el millón. Los más afectados, advierte la institución, son precisamente los jóvenes y los nuevos residentes: los outsiders de este mercado.
La cifra no está exenta de debate. Parte del urbanismo académico sostiene que el problema no es tanto la falta de viviendas como su distribución, con un parque vacío considerable en zonas sin demanda. Pero incluso desde esa perspectiva existe un amplio consenso en un punto: en las áreas tensionadas, donde se concentran el empleo y la demanda, falta vivienda asequible. Y la vivienda social apenas representa en España en torno al 3% del parque, muy lejos de la media europea.
Por eso la contención de rentas debería ir acompañada, como condición y no como complemento, de una política decidida de ampliación de la oferta: liberación y urbanización de suelo en las áreas metropolitanas, agilización de licencias, impulso a la construcción industrializada, colaboración público-privada para levantar vivienda asequible en alquiler, un parque público de alquiler social con escala suficiente y mecanismos que movilicen la vivienda vacía. Sin esa segunda pata, la regulación corre el riesgo de convertirse en lo que fue el contrato temporal en 1984: una solución parcial que alivia el síntoma mientras consolida la división entre quienes están dentro y quienes esperan fuera.
Conclusión
España tardó más de una década en reconocer que su mercado laboral se había partido en dos, y más de tres en tomar medidas de fondo contra la temporalidad. Sería deseable no repetir el retraso. Si la contención de rentas protege a quien ya tiene casa a costa de cerrar la puerta a quien la busca, debemos saberlo pronto. Y la respuesta no pasaría por desproteger a los primeros, sino por lo que el mercado de trabajo tardó tanto en entender: ninguna regulación de precios sustituye a la ampliación de la oferta. Proteger a quien ya llegó es legítimo; construir para quien aún no ha llegado es imprescindible.
Referencias (Parte I)
- Banco de España (2026). Intervención de la subgobernadora Soledad Núñez en el Forbes Economic Summit, Madrid, 23 de septiembre de 2026.
- Blanchard, O. y Landier, A. (2002). The perverse effects of partial labour market reform: fixed-term contracts in France. The Economic Journal, 112(480).
- Bentolila, S., Dolado, J. J. y Jimeno, J. F. (2008). Two-tier employment protection reforms: the Spanish experience. CESifo DICE Report.
- Diamond, R., McQuade, T. y Qian, F. (2019). The effects of rent control expansion on tenants, landlords, and inequality: evidence from San Francisco. American Economic Review, 109(9).
- Jofre-Monseny, J., Martínez-Mazza, R. y Segú, M. (2023). Effectiveness and supply effects of high-coverage rent control policies. Regional Science and Urban Economics, 103916.
- Lindbeck, A. y Snower, D. J. (1988). The Insider-Outsider Theory of Employment and Unemployment. MIT Press.
- Monràs, J. y García-Montalvo, J. The effect of second-generation rent controls: new evidence from Catalonia. Documento de trabajo.
- Pinto, F. (2026). La Ley 12/2023 por el derecho a la vivienda: un primer balance a partir de la aplicación desigual del control de rentas en España. FEDEA, Apuntes 2026/15.
Un ejemplo con datos de Barcelona muestra por qué la contención de rentas protege a quien ya está dentro, pero solo el aumento de la oferta abre la puerta a quien intenta entrar.
En la primera parte planteamos que la regulación del precio del alquiler puede dividir el mercado entre quienes ya tienen un contrato protegido y quienes intentan acceder a uno, igual que la regulación laboral de los años 80 dividió el mercado de trabajo. Esta segunda parte intenta concretar la idea con un ejemplo y, sobre todo, extraer una conclusión práctica: regular el precio y las condiciones del alquiler no es suficiente si, al mismo tiempo, no se estimula la oferta. A lo largo del texto se distinguen con claridad los datos observados, todos ellos con su fuente, de los ejemplos ilustrativos, que solo sirven para explicar el mecanismo.
1. Lo que dicen los datos en Barcelona
El estudio de FEDEA sobre los dos primeros años de la Ley 12/2023 compara Cataluña, donde se aplica la contención de rentas, con territorios donde no se aplica. Sus resultados apuntan en dos direcciones. Por un lado, el crecimiento de los precios se ha moderado: en las cuatro provincias catalanas las subidas se situaron entre el 3,1% y el 5,7%, por debajo de la práctica totalidad de los territorios comparados. Por otro, la oferta anunciada se ha contraído con fuerza y la competencia por cada vivienda se ha disparado.
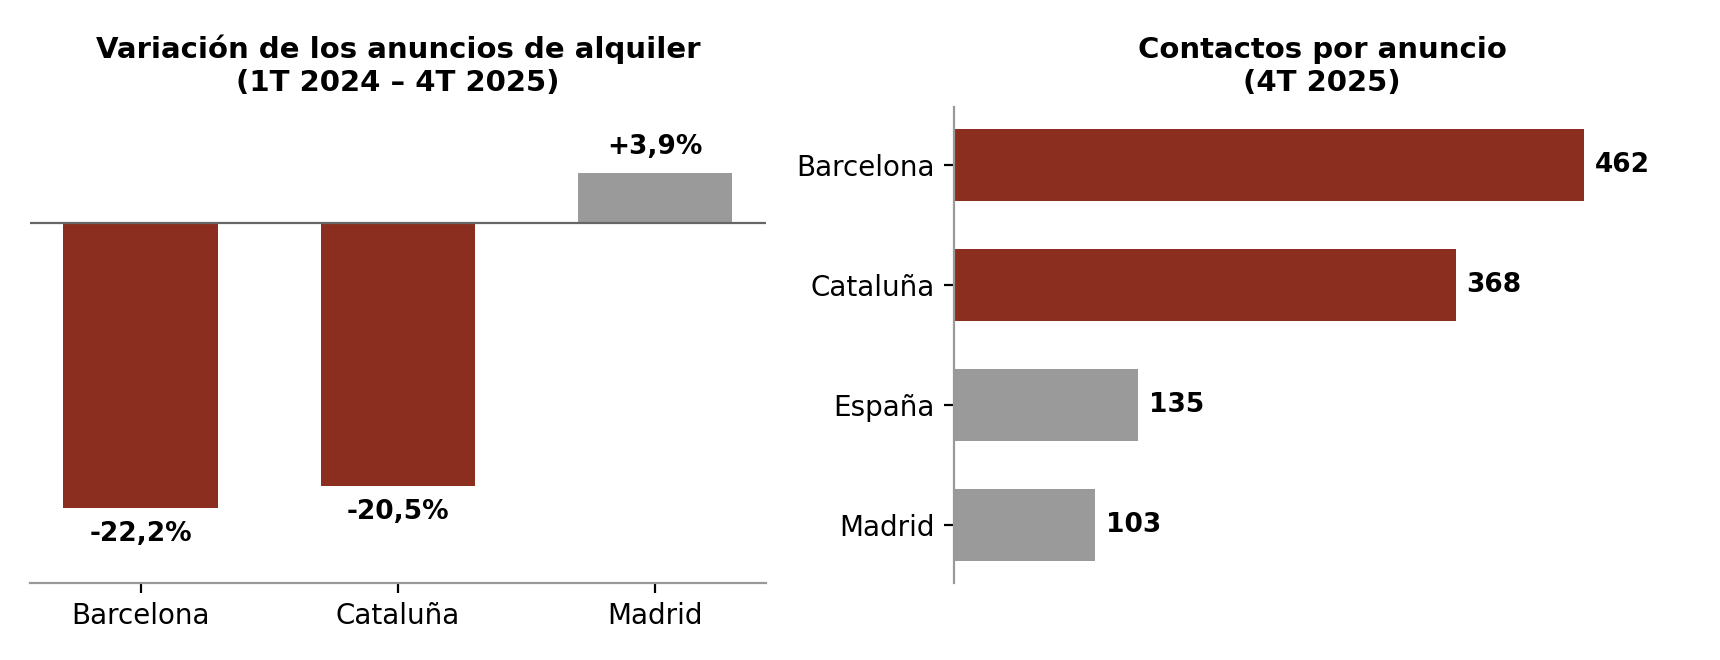
Conviene leer estas cifras con prudencia. El propio estudio es descriptivo y no permite atribuir toda la caída a la regulación. Además, un anuncio no es una vivienda: parte del descenso puede deberse a que los inquilinos protegidos se mudan menos, lo que reduce los pisos que salen al mercado aunque el parque total no cambie. Paradójicamente, esa menor rotación sería también un efecto insider.
2. Un ejemplo ilustrativo: 100 viviendas
Imaginemos un mercado con 100 viviendas disponibles y 150 personas que buscan piso: 1,50 demandantes por vivienda. Supongamos ahora que la oferta disponible cae en una proporción similar a la de los anuncios en Barcelona, un 22,2%. Quedan 77,8 viviendas para los mismos 150 demandantes: 1,93 por vivienda. La presión competitiva aumenta casi un 29%.
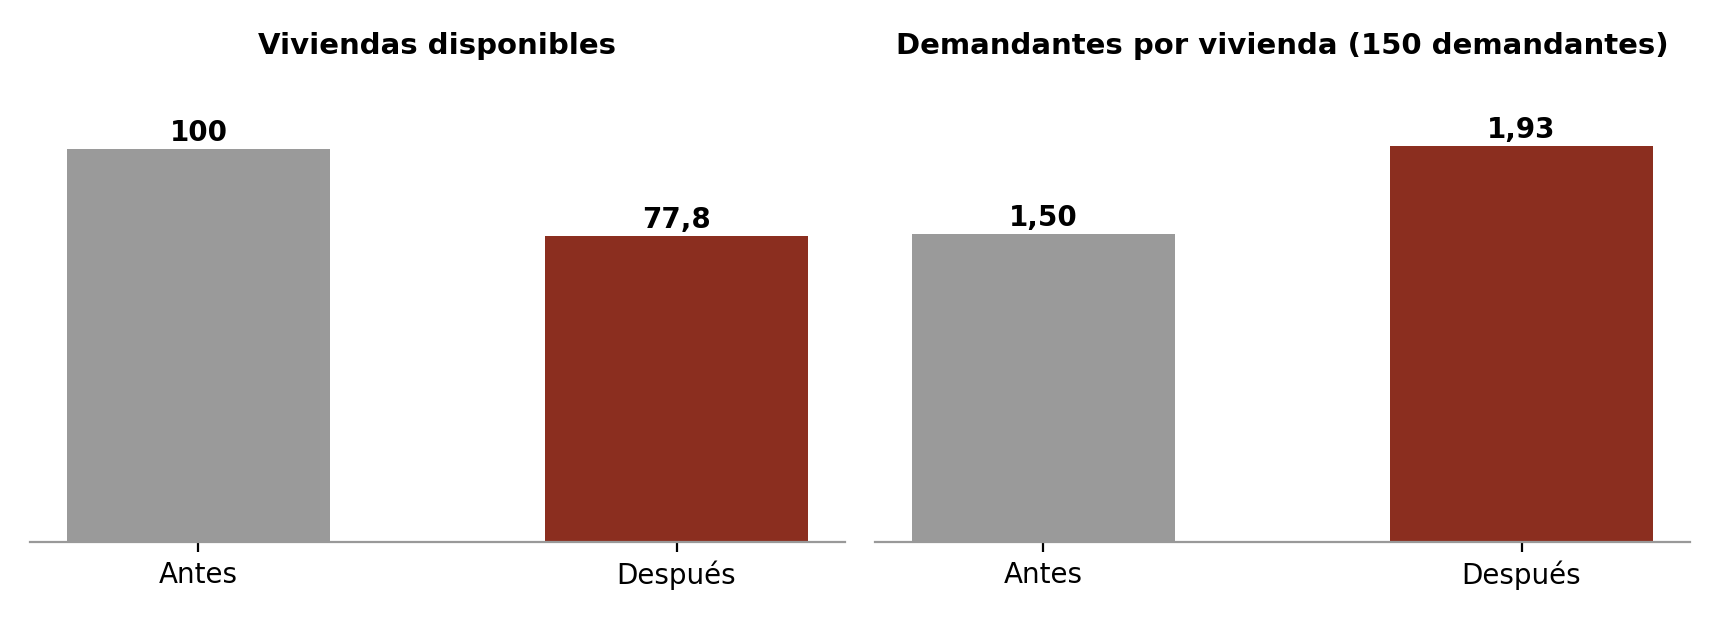
El ejemplo es, si acaso, conservador. Supone que la demanda no cambia, pero con precios contenidos la cantidad demandada tiende a aumentar, de modo que la presión real podría ser mayor. Y no debe compararse directamente con los 462 contactos por anuncio: son magnitudes distintas que no se pueden combinar en un mismo cálculo.
3. Quién gana y quién pierde
Pensemos en un insider: un inquilino que ya tiene vivienda y paga 1.200 euros al mes. Si, como ejercicio hipotético, la regulación conteniera su renta un 5% respecto a lo que pagaría sin ella, se ahorraría 60 euros al mes, 720 euros al año. Es un ejemplo ilustrativo, no una estimación del efecto real.
El outsider no puede disfrutar de esos 720 euros porque no tiene un contrato que proteger. Su problema es otro: conseguir una de las 77,8 viviendas por las que antes competía entre 100. Y aquí aparece la cuestión más delicada, la de los hogares vulnerables. Imaginemos dos candidatos para el mismo piso de renta regulada:
- Demandante A: 3.000 euros de ingresos, contrato indefinido, aval y un esfuerzo del 30% de sus ingresos.
- Demandante B: 1.500 euros de ingresos, contrato temporal, sin aval y un esfuerzo del 60%.
Ambos están dispuestos a pagar la renta regulada. Pero si hay cinco candidatos para una vivienda (cifra hipotética), el propietario tiene incentivos para elegir al de menor riesgo. Y casi siempre será A.
Sin regulación, el precio sube y algunos demandantes abandonan el mercado: el ajuste se produce por precio. Con una regulación vinculante, el precio no puede subir lo suficiente, la demanda supera a la oferta y el reparto se produce por otras vías: selección del inquilino, requisitos de solvencia, avales, tiempo de búsqueda. En ese reparto, quien tiene mejor perfil económico parte con ventaja. El precio regulado deja de ser la principal restricción para el hogar vulnerable; lo es el acceso.
4. Un problema anterior a la regulación
Sería un error atribuir la barrera de entrada solo a la regulación catalana. Los datos del Banco de España muestran que la brecha entre quienes ya están dentro y quienes intentan entrar existe en toda España, también donde no hay control de rentas. En 2024 los nuevos contratos se encarecieron un 4,6% en términos reales, mientras que los contratos vigentes apenas subieron un 0,4% anual de media. Y las viviendas que entran por primera vez en alquiler lo hacen cada vez más caras que la media: su sobreprecio pasó del 6,2% en 2020 al 16,5% en 2024.
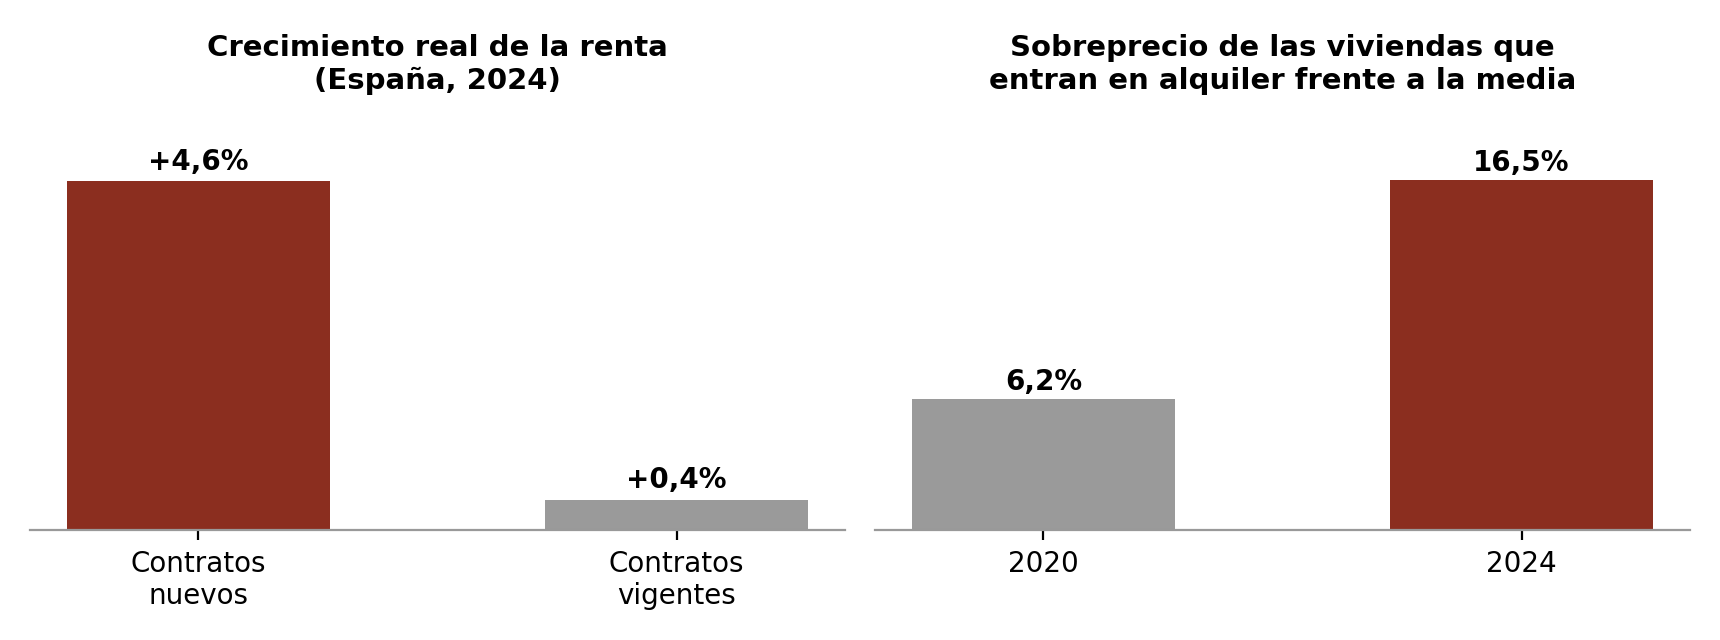
Es la penalización del outsider, medida a escala nacional. La regulación catalana no la crea: se superpone a un problema previo de oferta y rotación. Y eso nos lleva a la cuestión central.
5. La demanda: un mercado segmentado por renta
Hasta aquí hemos hablado sobre todo de oferta, pero el problema tiene también un lado de demanda que no conviene ignorar. El Banco de España señala que el aumento reciente de la demanda de vivienda se explica, en parte, por la llegada de población extranjera, que ha contribuido de manera muy notable a la creación neta de hogares, y que la localización de estos nuevos residentes eleva sustancialmente la demanda de alquiler. No se trata de un juicio sobre la inmigración, que es además imprescindible para sectores como la propia construcción, sino de un hecho demográfico con consecuencias en el mercado.
Lo relevante para nuestro argumento no es el origen de los nuevos residentes, sino el poder adquisitivo con el que llegan al mercado. En Barcelona, la demanda que se incorpora es muy heterogénea. En un extremo hay profesionales con salarios internacionales; en el otro, hogares con ingresos bajos que acceden sobre todo al alquiler de habitaciones o al subarriendo. Un estudio de la Universidad de Barcelona ha documentado este mercado dual: en el centro de la ciudad las habitaciones son más caras y se concentran los residentes procedentes de países de renta alta, mientras que en la periferia los precios son inferiores a la media y predominan los procedentes de países de renta baja. La exposición al alquiler es, además, muy desigual: el 70,5% de las personas extranjeras residentes en Barcelona vive de alquiler, frente al 18,1% de las nacidas en España, y los hogares extranjeros que alquilan dedican de media el 49% de sus ingresos a la vivienda.
Esta segmentación conecta directamente con el ejemplo de los demandantes A y B. Los nuevos residentes de renta alta también son outsiders, pero son outsiders fuertes: cuando el reparto se hace por selección, ganan con frecuencia. De ahí surge una hipótesis que merece contrastarse, la de un efecto sándwich sobre la clase media local. Por arriba, el hogar de renta media con salario local compite con demandantes de mayor poder adquisitivo en los barrios y segmentos que antes le eran accesibles. Por abajo, si se desplaza hacia los segmentos más baratos, compite con la demanda de renta baja en un mercado ya saturado. Y a menudo queda en tierra de nadie: con demasiados ingresos para optar a vivienda social y demasiado pocos para competir en el mercado libre.
Conviene subrayar que esto es, por ahora, una hipótesis. No existe todavía una estimación rigurosa del efecto de la demanda de renta alta sobre los alquileres de Barcelona, ni del alcance de este efecto sándwich. Pero si se confirma, refuerza la conclusión de este artículo: cuando la demanda crece y se segmenta, y la oferta no responde, el ajuste recae sobre quien tiene menos capacidad para competir. La respuesta no pasa por limitar la demanda, sino por ampliar la oferta en todos los segmentos, y en particular la de vivienda asequible para las rentas medias, que hoy apenas tiene cabida entre el parque social y el mercado libre.
6. La pieza que falta: la oferta
El origen último de la barrera es un desequilibrio entre los hogares que se forman y las viviendas que se construyen. En 2024 se crearon en España unos 180.000 hogares netos, mientras que la oferta de vivienda nueva, medida por las viviendas terminadas, rondó las 100.000. Desde 2021 se terminan en torno a 90.000 viviendas al año. Según el Banco de España, el déficit acumulado desde 2021 se acerca a las 755.000 viviendas y podría superar el millón en 2028.
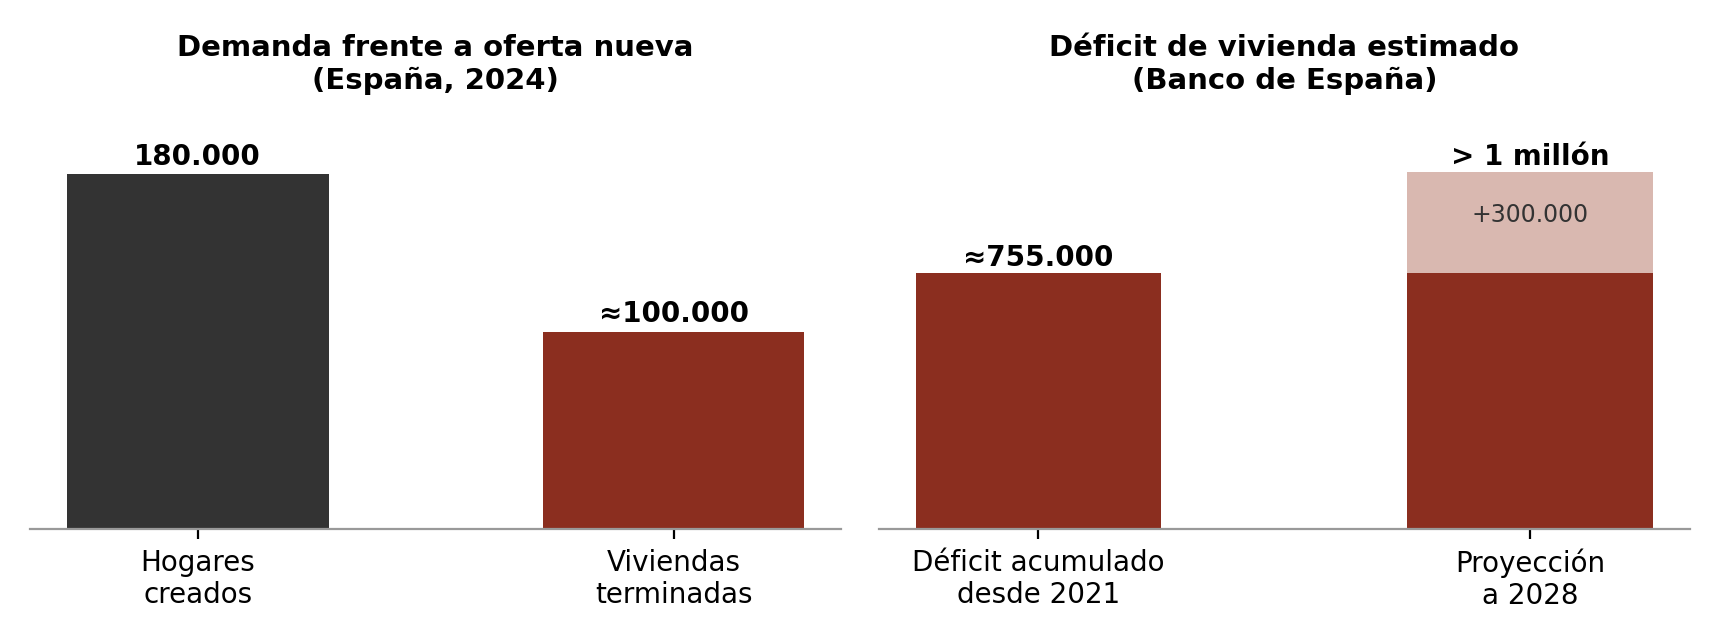
El ejemplo del apartado 2 lo resume con sencillez: para que los 150 demandantes vuelvan a competir a razón de 1,50 por vivienda, hacen falta de nuevo 100 viviendas. Y si la demanda crece, hacen falta más. Ningún tope de renta puede crear esas viviendas. La regulación reparte de otro modo lo que existe; solo la oferta reduce la competencia por entrar y, con ella, el poder de selección del propietario que perjudica al demandante B.
7. Tres vías para ampliar la oferta
Movilizar la vivienda vacía de la Sareb. Es la vía más inmediata, porque las viviendas ya existen. La Sareb debe transferir a Casa 47, la nueva entidad estatal de vivienda, unas 40.000 viviendas, cerca de 30.000 de ellas vacías, y 2.400 suelos con capacidad para hasta 55.000 viviendas. Es un paso relevante, pero con límites que conviene reconocer: según distintas informaciones, buena parte de esos pisos está en municipios pequeños con menor presión, muchos necesitan obras tras años de abandono, unas 3.000 están ocupadas ilegalmente y la Sareb debe liquidarse en noviembre de 2027. El reto no es solo traspasar, sino poner esas viviendas en uso con rapidez y priorizar las que estén en zonas tensionadas.
Acelerar la transformación del suelo urbanizable. El suelo es la materia prima de la vivienda, y su tramitación en España es lenta e insegura: un defecto formal subsanable puede anular por completo un plan urbanístico. La reforma de la ley estatal del suelo para evitar esa nulidad en cascada, reclamada por ayuntamientos, comunidades autónomas y el sector, ha encallado varias veces en el Congreso; a finales de septiembre de 2026 el Gobierno la retiró del decreto de vivienda para facilitar su convalidación. Hay críticos que advierten del riesgo de recalificaciones especulativas, y es un riesgo real. Pero el principio que ha adoptado alguna comunidad autónoma, «agilizar sí, desregular no», apunta al equilibrio correcto: más rapidez y seguridad jurídica, con control público del uso del suelo.
Incentivos fiscales para construir vivienda pública y asequible. La vivienda social apenas representa en torno al 3% del parque en España. Ampliarla exige recursos públicos, pero también atraer inversión privada hacia el alquiler asequible. Entre los instrumentos posibles figuran las bonificaciones en los impuestos locales sobre la construcción, la reducción de la fiscalidad para promociones destinadas a alquiler asequible durante un periodo mínimo, la cesión de suelo público en derecho de superficie a cambio de rentas limitadas y los incentivos para que los propietarios de viviendas vacías las incorporen al alquiler. Su diseño concreto y su coste requieren un análisis propio, pero todos comparten la misma lógica: abaratar la producción de vivienda asequible en lugar de limitar solo su precio.
Conclusión: dos piezas complementarias
Regulación y oferta son piezas del mismo puzle: cada una resuelve una parte del problema y solo juntas ofrecen una solución global. La regulación protege a quien ya está dentro y modera la renta de los contratos que se firman; si reduce la oferta disponible, endurece la selección y perjudica justamente a los hogares más vulnerables. El estímulo de la oferta es lo único que reduce el número de candidatos por vivienda y abre la puerta a quien intenta entrar. Una regulación sin oferta repite el esquema de los años 80: protege a los insiders y deja el ajuste a los outsiders. Una política de oferta sin regulación puede tardar años en notarse mientras los inquilinos actuales soportan subidas. Solo cuando ambas piezas encajan se completa el puzle.
Queda pendiente un paso más: construir un modelo de bienestar que cuantifique cuánto ganan o pierden todos los agentes que participan en este mercado. Para hacerlo con rigor harán falta datos de contratos reales, como los del registro de fianzas del INCASÒL, y no solo de anuncios, pero en la parte III se presentará un modelo teórico.
Fuentes (Parte II)
- Banco de España (2025). Informe Anual 2025, capítulo sobre el mercado de la vivienda.
- Banco de España (2024). El mercado de la vivienda residencial en España: evolución reciente y comparativa europea. Documentos Ocasionales, n.º 2433.
- Banco de España (2025). Informe de Estabilidad Financiera, primavera 2025, capítulo 4.
- Banco de España (2026). Intervención de la subgobernadora Soledad Núñez en el Forbes Economic Summit, Madrid, 23 de septiembre de 2026.
- Institut Metròpoli para el Ayuntamiento de Barcelona (2025). Primer informe del Observatorio de las Migraciones y el Refugio de Barcelona.
- Pinto, F. (2026). La Ley 12/2023 por el derecho a la vivienda: un primer balance a partir de la aplicación desigual del control de rentas en España. FEDEA, Apuntes 2026/15.
- Sobre el mercado dual de habitaciones: estudio de la Universidad de Barcelona publicado en ACE: Architecture, City and Environment, 19(57), 2025.
- Sobre Sareb y Casa 47: idealista/news (7 de mayo de 2026) y Expansión (7 de julio de 2026).
- Sobre la reforma del suelo: El Independiente (28 de septiembre de 2026), idealista/news (15 de septiembre de 2026) y Economía 3 (5 de mayo de 2026).