Aquest article està disponible només en castellà.
Economía del fitness ·Evolución del sector fitness 2019-2026
Como ha cambiado el negocio del fitness hasta conseguir cifras récord de socios
INFORME SECTORIAL · OCTUBRE 2026
El sector fitness en España, 2012–2030
Evolución desde la subida del IVA, impacto del COVID, situación actual y escenarios a 2030
1.650 M€ Mercado de gimnasios privados 2025 (provisional, +10 %) · DBK | 7,1 M Socios de gimnasio 2025 (+8,3 %) · Deloitte/EuropeActive | 4.600 Gimnasios privados (sep. 2025) · DBK | 21 % IVA de las cuotas en 2026 (8 % hasta agosto de 2012) |
Resumen ejecutivo
Entre 2013 y 2025 la facturación de los gimnasios privados en España pasó de 785 a 1.650 M€, según DBK-Informa. El punto de partida del análisis es la subida del IVA de las cuotas del 8 % al 21 % en septiembre de 2012. El periodo tiene tres etapas: de 2012 a 2019, una caída inicial del mercado seguida de la expansión de las cadenas de bajo coste; 2020 y 2021, con una caída del 34,9 % por el cierre de los centros; y de 2022 a 2025, con crecimientos anuales de entre el 10 % y el 35 % y más concentración en pocas empresas.
El IVA sigue en el 21 %. Las cadenas gestionan el 31 % de los centros y tienen el 68 % de los abonados (España Activa y Deloitte, 2025). DBK prevé un crecimiento del 7–8 % en 2026. Nuestro escenario central para 2030 supone un crecimiento algo menor que el de 2024 y 2025, más concentración y más ingresos por servicios distintos de la cuota. Una rebaja del IVA al 10 % aceleraría el crecimiento.
DBK-Informa mide solo los gimnasios privados (CNAE 9313). El informe de España Activa y Deloitte incluye también centros municipales y boutique, por eso su cifra de 2025 es mayor (3.235 M€). Los datos que no se han podido obtener, y el motivo, se recogen en el apartado «Limitaciones de los datos».
Facturación de los gimnasios privados en España (M€)
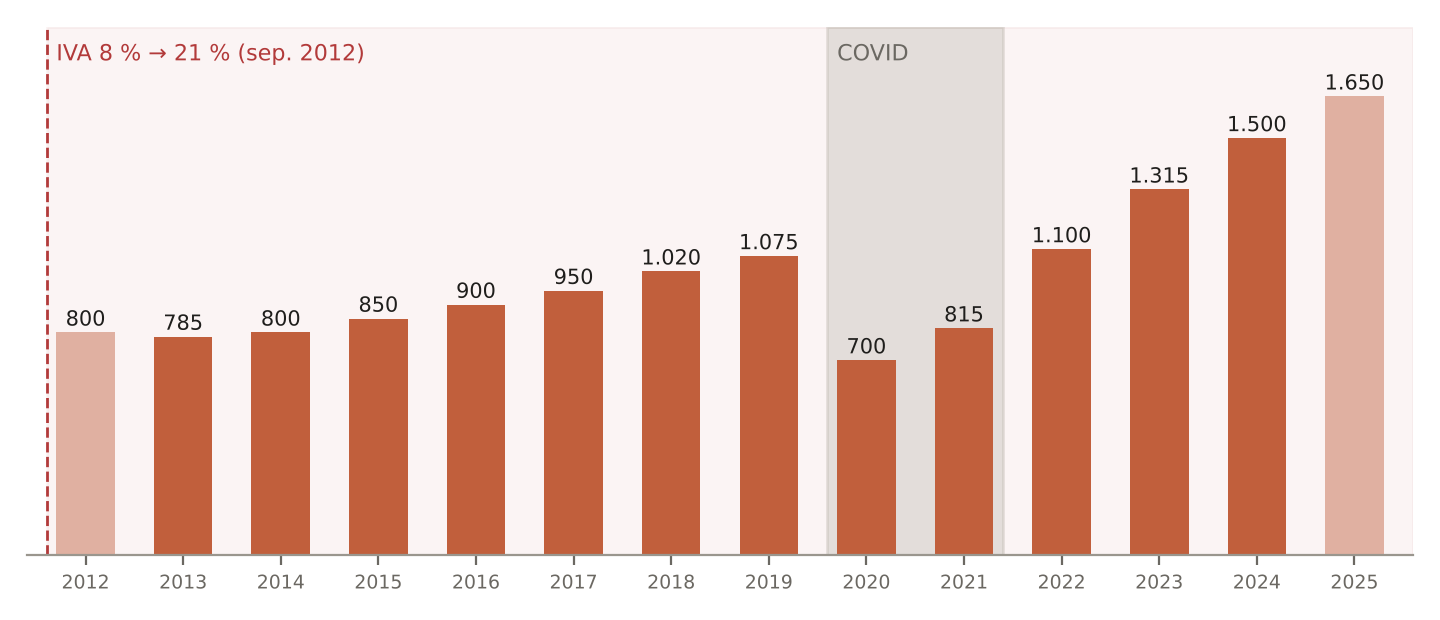
Fuente: Observatorio Sectorial DBK-Informa. Barras claras: estimación (2012) y dato provisional (2025).
FASE 1 · 2012–2019
Subida del IVA y expansión del low cost
El 1 de septiembre de 2012 los servicios deportivos pasaron del tipo reducido del 8 % al general del 21 %. En el barómetro de 2014 de la patronal FNEID, el 69 % de las instalaciones decía no haber trasladado la subida a sus clientes y el 56 % había perdido facturación. Buena parte del impuesto, por tanto, salió del margen de los operadores.
DBK estimó una caída del mercado del 7,5 % en 2012. En 2013 la facturación fue de 785 M€, un 26 % menos que cinco años antes, y el empleo vinculado al deporte bajó de 163,4 a 158,6 miles de personas. FNEID calcula que el sector perdió un 30 % de usuarios y que cerraron unos 800 gimnasios; son estimaciones de la propia patronal. Según una respuesta parlamentaria que cita FNEID, la subida aportó unos 45 M€ de recaudación en 2017.
La cadena DiR, de Barcelona, pasó de facturar 54,9 M€ en 2011 a 42,5 M€ en 2014. En esos mismos años crecieron las cadenas de bajo coste: entre 2013 y 2017 su número de gimnasios aumentó un 121,36 %, y en 2018 el 71 % de la oferta tenía cuotas inferiores a 30 € al mes. El mercado volvió a crecer desde 2014: 800 M€ ese año, 900 M€ en 2016, 1.020 M€ en 2018 y 1.075 M€ en 2019, el máximo de la serie hasta entonces.
Indicador | Valor | Año | Fuente |
|---|---|---|---|
Tipo de IVA de las cuotas antes de la reforma | 8 % | 2012 | CCOO / FNEID |
Tipo de IVA desde el 1 de septiembre de 2012 | 21 % | 2012 | CCOO / FNEID |
Instalaciones que no repercutieron el IVA al cliente | 69 % | 2014 | IV Barómetro FNEID |
Instalaciones con caída de facturación | 56 % | 2014 | IV Barómetro FNEID |
Usuarios perdidos tras la subida (estimación patronal) | 30 % | 2018 | FNEID vía El Independiente |
Gimnasios cerrados tras la subida (estimación patronal) | 800 centros | 2018 | FNEID vía El Independiente |
Recaudación extra por la subida en 2017 | 45 M€ | 2017 | Congreso vía FNEID / Redacción Médica |
Crecimiento de gimnasios low cost 2013-2017 | 121,36 % | 2017 | Bolsamanía |
Peso de la oferta con cuota inferior a 30 €/mes | 71 % | 2018 | Bolsamanía |
Facturación cadena DiR 2011 (caso) | 54,9 M€ | 2011 | La Vanguardia vía Capital-Riesgo |
Facturación cadena DiR 2014 (caso) | 42,5 M€ | 2014 | La Vanguardia vía Capital-Riesgo |
FASE 2 · 2020–2021
Impacto del COVID
Los centros cerraron en marzo de 2020 con el estado de alarma y funcionaron con restricciones durante buena parte de 2021. DBK cifra la caída del mercado en 2020 en un 34,9 %, hasta 700 M€. Una encuesta de Valgo y FNEID a 438 centros situó la caída en el 51 % y las pérdidas en 1.505 M€ entre abril de 2020 y marzo de 2021. La misma encuesta estimaba 2.057.000 personas sedentarias más que antes de la pandemia.
Los ingresos de las 15 mayores cadenas bajaron de más de 800 M€ en 2019 a 520 M€ en 2020, y entre 2020 y 2023 acumularon más de 420 M€ de pérdidas. En Europa los ingresos del sector cayeron de 28,2 a 18,9 mil M€ en 2020, así que la caída española no fue un caso aislado.
Europa: ingresos y socios (2019 = 100)
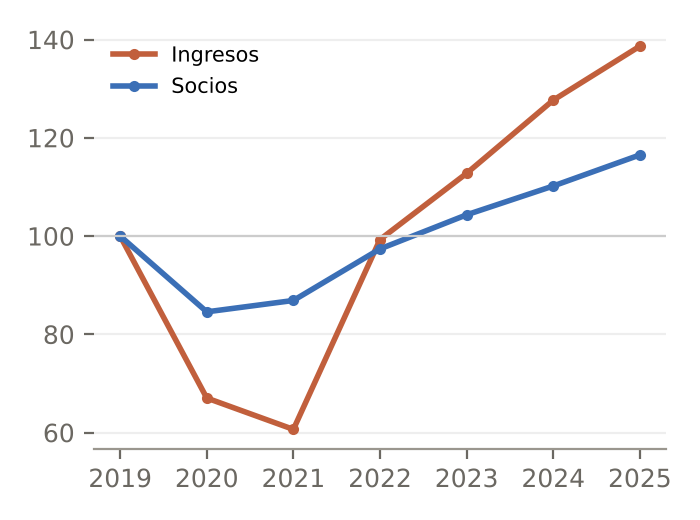
Fuente: Deloitte y EuropeActive, EHFMR. El dato de 2021 procede de la edición 2022, que revisa al alza el de 2020.
Gimnasios privados en funcionamiento
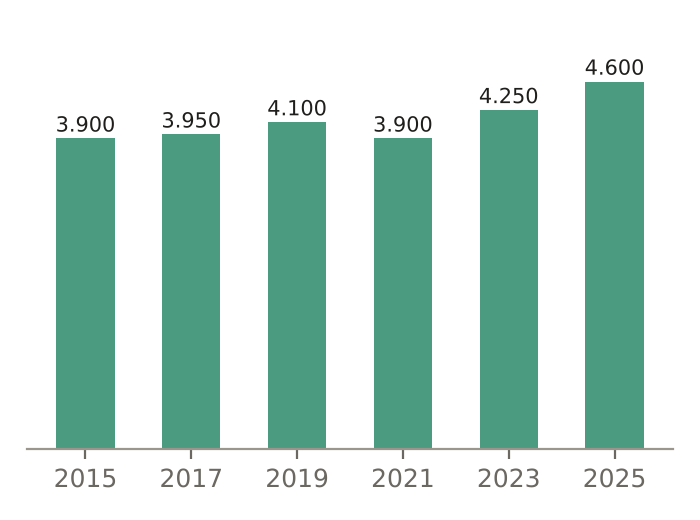
Fuente: DBK, en la fecha de cada estudio (oct. 2015, nov. 2017, nov. 2019, oct. 2021, nov. 2023 y sep. 2025).
Empleo vinculado al deporte en España (miles de personas)
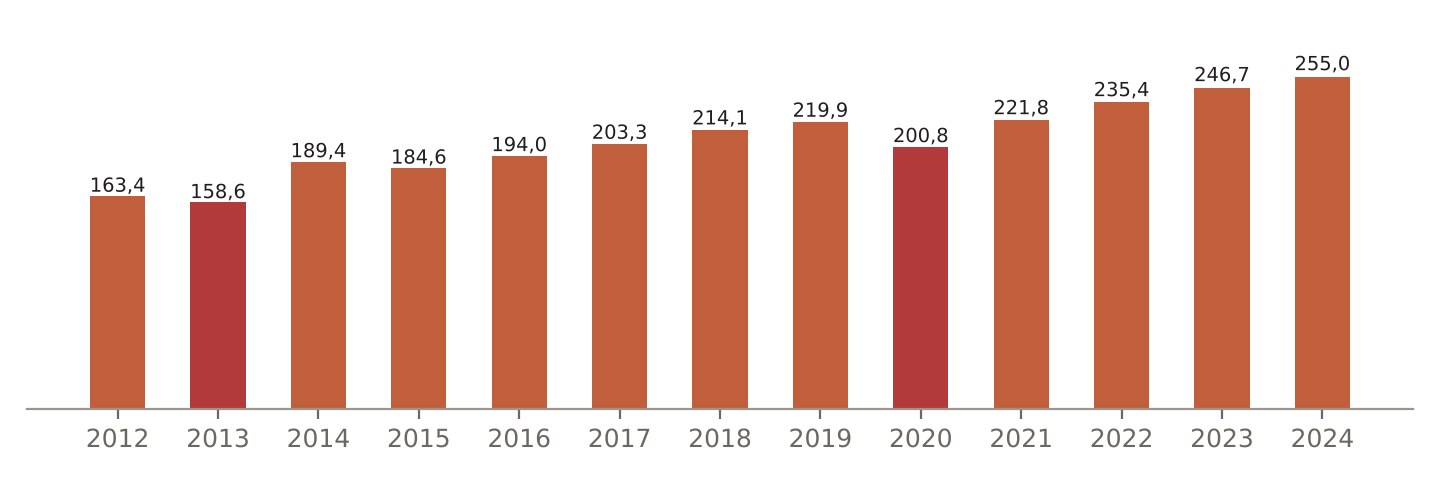
Fuente: EPA-INE, vía Anuario de Estadísticas Deportivas (cada año, según la edición del año siguiente). En rojo, 2013 y 2020, los dos años con descenso. Entre ediciones puede haber cambios de método.
FASE 3 · 2022–2026
Crecimiento y concentración
En 2022 la facturación subió un 35 %, hasta 1.100 M€, y superó el nivel de 2019. Después llegaron 1.315 M€ en 2023, 1.500 M€ en 2024 (+14,1 %) y 1.650 M€ en 2025 (+10 %, dato provisional). Según Deloitte y EuropeActive, España tenía 7,1 millones de socios en 2025 (+8,3 %), es el tercer mercado europeo por número de socios y en 2024 fue el país europeo con más operaciones de compraventa de gimnasios.
El porcentaje de la población abonada a un gimnasio pasó del 20,6 % en 2022 al 30,7 % en 2024-25, según la Encuesta de Hábitos Deportivos, y el 87 % de los españoles dice hacer ejercicio de forma habitual, frente al 64 % de media europea (España Activa y Deloitte). El precio relativo ha bajado: entre 2021 y 2024 el IPC de servicios recreativos y deportivos subió 7 puntos y el IPC general, 15,4. En la oferta, las diez mayores empresas pasaron del 42 % al 54,2 % del mercado entre 2022 y 2024.
Socios de gimnasio en España (millones)
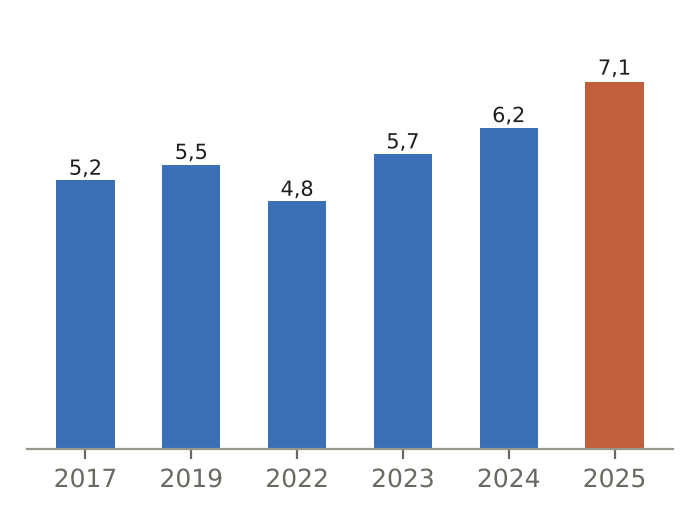
Fuentes: 2017, EHFMR 2018; 2019, 2Playbook; 2022, serie de EuropeActive publicada por Xataka; 2023, Gym Factory; 2024 y 2025, EHFMR. Las fuentes no son del todo homogéneas.
Cadenas (color) e independientes, 2025
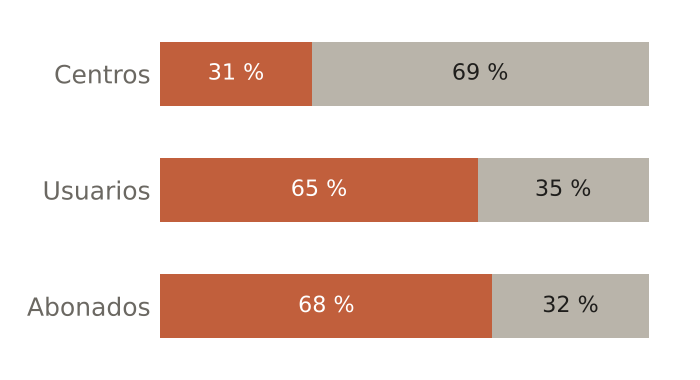
Fuente: España Activa, Deloitte y FNEID, I Informe anual del sector del fitness.
Hábitos deportivos de la población de 15 años o más (%)
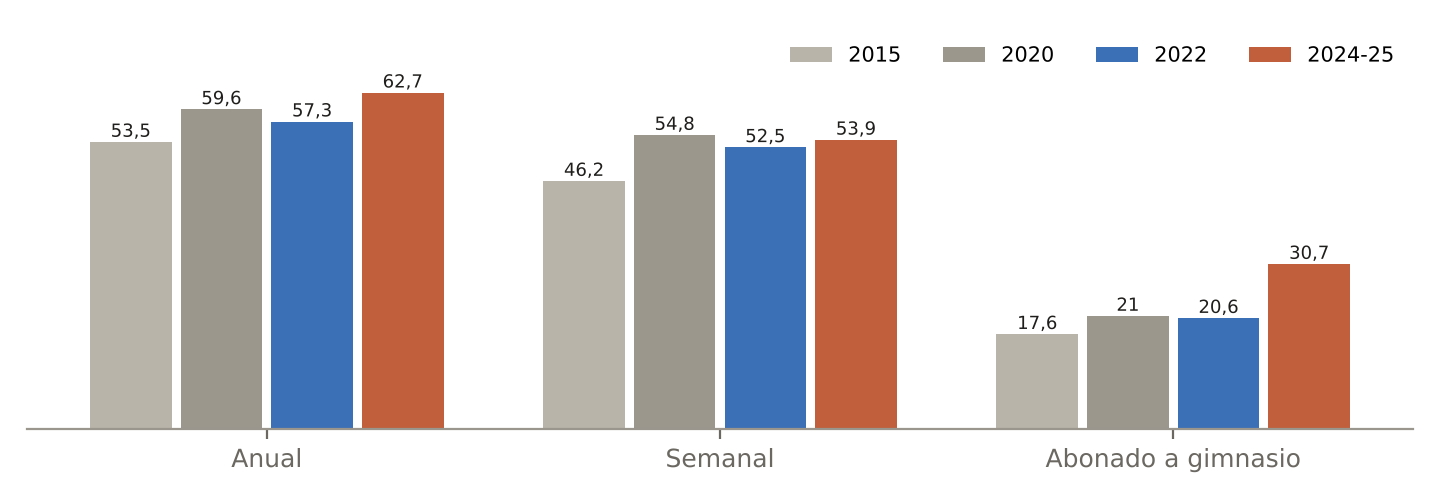
Fuente: Encuestas de Hábitos Deportivos 2015, 2020, 2022 y 2024-25 (Ministerio y CSD; la de 2024-25 se publicó en enero de 2026).
CADENAS LOW COST
Principales cadenas de bajo coste
Las primeras cadenas de bajo coste abrieron en España entre 2008 y 2013: Basic-Fit en 2008, McFit en 2009, Altafit y VivaGym en 2011 y Synergym en 2013. A finales de 2013 había 118 centros de este tipo y a principios de 2015, 200 (el 4,6 % del total, con datos de Valgo). En junio de 2015 Altafit tenía 38 centros, McFit 31, Basic-Fit 21 y VivaGym 15.
Basic-Fit cerró 2025 con 230 clubes propios en España. Synergym terminó 2025 con 160 clubes y 72,2 M€ de ingresos (+44 %). VivaGym, tras comprar Altafit en 2024 y Synergym en 2026, suma unos 450 centros en España y Portugal. McFit vendió su red española a Basic-Fit en 2024.
Centros en España: 2015 (gris) y último dato (color)
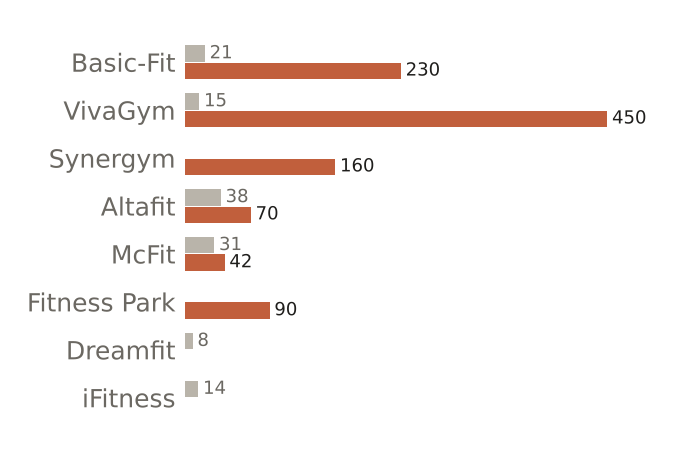
Fuentes: 2015, estudio de la UCAM con datos de Valgo; último dato, cada cadena (fecha en la tabla). VivaGym incluye Synergym. Dreamfit e iFitness no publican su número actual de centros.
Cuota de las mayores empresas en el mercado (%)
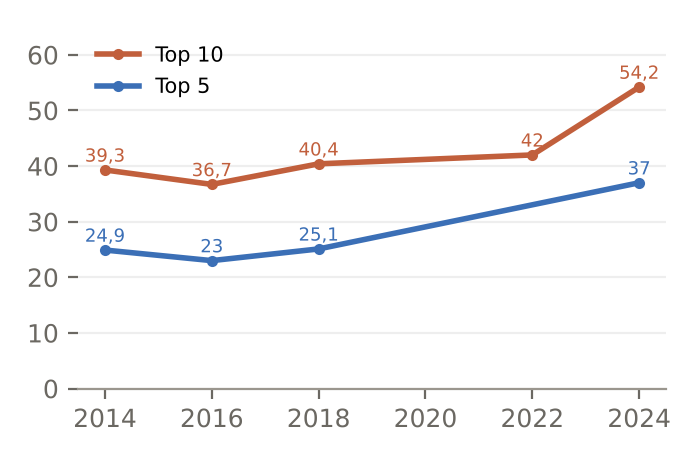
Fuente: DBK, cuota en valor. En 2022 solo se publicó la cuota de las diez primeras.
Cadena | Origen | Llegada | Centros 2015 | Centros hoy | Socios | Propiedad / situación | Fuente |
|---|---|---|---|---|---|---|---|
Basic-Fit | Países Bajos | 2008 | 21 | 230 (dic 2025) | 5,8 M en el grupo europeo | Cotizada (Euronext). Primera cadena low cost por número de clubes en España; compró la red española de RSG (McFit) en 2024; objetivo de 450 a 700 clubes en España en 2030 | UCAM/Valgo 2015; Informe anual Basic-Fit 2025; Reason Why |
VivaGym | España | 2011 | 15 | 450 (abr 2026 (con Synergym)) | Casi 1 M (con Synergym) | Providence Equity Partners (desde 2024). Comprador más activo del sector: unas diez compras desde 2024 | UCAM/Valgo 2015; Providence; Xataka |
Synergym | España (Málaga) | 2013 | — | 160 (dic 2025) | Más de 300.000 | Vendida a VivaGym (CNMC autoriza en oct 2026; cierre pendiente). Ingresos 2025: 72,2 M€ (+44%); EBITDA 27,1 M€ | Infobae/Europa Press; Xataka |
Altafit | España | 2011 | 38 | 70 (nov 2024) | Cerca de 500.000 (grupo VivaGym tras la compra) | MCH Private Equity hasta 2024. Comprada por VivaGym en 2024 | UCAM/Valgo 2015; Merca2; Brains RE |
McFit | Alemania | 2009 | 31 | 42 (mar 2024) | — | RSG Group. Sale de España: sus 42 clubes pasan a Basic-Fit | UCAM/Valgo 2015; Reason Why; Welltodo |
Fitness Park | Francia | — | — | 90 (sep 2026) | — | Philippe Herbette (minoritario: QIA y Bpifrance). Más de 400 clubes y más de 400 M€ de ingresos en total; en venta por unos 600 M€ | L'Express Franchise (vía Expansión) |
OPERACIONES
Compras y concentración del sector
Desde 2024 fondos de capital riesgo y grandes operadores europeos compran cadenas completas. Las cadenas tienen el 31 % de los centros y el 68 % de los abonados, y un operador grande reparte mejor los costes de marketing, tecnología y compras. VivaGym, propiedad de Providence desde 2024, ha hecho unas diez compras en dos años. Basic-Fit compró la red española de McFit y un fondo gestionado por JP Morgan formó Forus con clubes de Holmes Place.
La CNMC autorizó en octubre de 2026 la compra de Synergym por VivaGym. En el expediente Forus/Inacua estimó que Basic-Fit, VivaGym y Forus tienen cada uno menos del 5 % de los gimnasios del país; la concentración es mayor en algunas ciudades. La próxima operación podría ser Fitness Park, por la que Providence ofrece unos 600 M€.
Fecha | Comprador | Compra | Vendedor | Clubes | Detalle | Fuente |
|---|---|---|---|---|---|---|
2017 | Holmes Place | 7 clubes de Virgin Active en España | Virgin Active | 7 | Holmes Place compra los clubes de Virgin Active en España | Leisure Opportunities (2021) |
jul 2021 | Fondo gestionado por JP Morgan (Forus) | 10 clubes de Holmes Place | Holmes Place | 10 | Pasan a operar como Forus, que llega a 44 centros en España | Leisure Opportunities |
ene 2024 | Basic-Fit | Red española de RSG Group (42 McFit y 5 Holmes Place) | RSG Group | 47 | Financiada con un préstamo de 110 M€; RSG España facturó 39 M€ en 2022. Basic-Fit pasa de 152 a casi 200 clubes | Welltodo / Reason Why |
abr 2024 | Providence Equity Partners | VivaGym | Bridges Fund Management | 104 | VivaGym tenía 104 gimnasios y más de 315.000 socios en España y Portugal | Forbes España |
2024 | VivaGym | Smartfit y Macro Fit | — | — | Primeras compras de VivaGym tras la entrada de Providence | Xataka |
nov 2024 | VivaGym | Altafit | MCH Private Equity | 70 | 70 gimnasios abiertos y 8 en preventa; VivaGym llega a 207 centros en España y Portugal | Merca2 / Brains RE |
2025 | VivaGym | Body Factory, Attitude, Quo, Avanza, Nine Fitness, Gymnasium y Forma Sport | — | — | Siete compras en un año; en agosto suma además dos clubes de Beats Fitness en Madrid y supera los 260 centros | Xataka / Forbes España |
nov 2025 | Forus | Inacua Centros Deportivos | Serveo | 10 | 10 centros municipales en concesión; la CNMC propone autorizarla en primera fase (C/1624/25) | CNMC |
abr 2026 | VivaGym (Providence) | Synergym | — | 160 | Nace un grupo de más de 450 clubes en la Península; la CNMC lo autoriza en octubre de 2026 | Providence / Xataka |
sep 2026 | Providence Equity Partners (candidato) | Fitness Park | Philippe Herbette | 90 | Puja de unos 600 M€ por una cadena con unos 90 clubes en España y más de 400 en total; proceso abierto | L'Express Franchise (vía Expansión) |
Cronología 2012–2026
Fecha | Fase | Hito | Detalle | Fuente |
|---|---|---|---|---|
sep 2012 | Shock fiscal | El IVA de las cuotas pasa del 8% al 21% | Los servicios deportivos salen del tipo reducido. La mayoría de operadores absorbe el impuesto en lugar de repercutirlo, comprimiendo márgenes. | CCOO / FNEID / Palco23 |
2012-2013 | Shock fiscal | El mercado cae a su mínimo | DBK estima unos 800 M€ en 2012 y registra el mínimo de 785 M€ en 2013; cierran cadenas tradicionales. | DBK / Palco23 / Bolsamanía |
2013-2017 | Reconversión | Crecen las cadenas low cost | Los gimnasios low cost crecen un 121% y la oferta por debajo de 30 €/mes llega al 71%. Entran operadores internacionales. | Bolsamanía |
2017 | Reconversión | Recuperación de la facturación | 950 M€ y unos 3.950 gimnasios; entra capital riesgo extranjero. | DBK / Diari de Tarragona |
2019 | Reconversión | Máximo histórico prepandemia | El mercado crece un 5,4% hasta su récord; España ronda 5,5 millones de abonados. | DBK / 2Playbook |
mar 2020 | COVID | Cierre por el estado de alarma | El mercado cae un 34,9% hasta 700 M€; la encuesta Valgo/FNEID cifra la caída en el 51%. | DBK / Valgo-FNEID |
2021 | COVID | Pérdidas y reaperturas con restricciones | Pérdidas de 1.505 M€ entre abril de 2020 y marzo de 2021; el número de gimnasios baja a 3.900. | Valgo-FNEID / DBK |
2022 | Rebote | Se supera el nivel de 2019 | La facturación sube un 35% hasta 1.100 M€. | DBK |
sep 2022 | Rebote | El TJUE avala un IVA reducido para gimnasios | La sentencia C-30/21 confirma que el uso de instalaciones deportivas puede ir a tipo reducido; España mantiene el 21%. | TJUE vía Fiscal-Impuestos |
2024 | Crecimiento | España tercer mercado europeo | 6,2 millones de abonados, 4.833 centros y el país europeo con más operaciones de M&A. | EHFMR 2025 |
2025 | Consolidación | Compras de VivaGym | VivaGym suma siete adquisiciones en 2025 y compra Synergym; las 10 primeras empresas concentran el 54% del mercado. | Xataka / DBK |
2025 | Crecimiento | Récord de mercado y socios | 1.650 M€ (+10%, provisional) y 7,1 millones de socios (+8,3%). | DBK / EHFMR 2026 |
2026 | Crecimiento | Previsión para 2026 | DBK prevé +7-8% en 2026; el IVA sigue en el 21% y la patronal reclama su rebaja. | DBK / FNEID |
HOJA DE RUTA
Hoja de ruta 2026–2030
Seis fases para un operador, inversor o analista. Cada una tiene un objetivo, unas acciones y un indicador de fuente pública para medir el avance.
1. Medir · T4 2026
Objetivo: Construir una línea base fiable del mercado
Acciones: Montar un panel trimestral con la serie DBK, los socios EHFMR, el IPC de servicios deportivos (INE) y el empleo EPA; separar siempre gimnasio privado de ecosistema total.
Indicador: Crecimiento del mercado frente a la previsión DBK de +7-8% para 2026 · DBK / INE
2. Posicionar · 2027
Objetivo: Elegir segmento y propuesta de valor
Acciones: Decidir entre volumen low cost, medium con servicio o boutique/salud; fijar precio contra el IPC deportivo, que sube menos que el general.
Indicador: Ingreso medio por centro (DBK: +9% en 2024) · DBK
3. Escalar · 2027-2028
Objetivo: Ganar escala vía consolidación
Acciones: Las cadenas tienen el 31% de los centros pero el 68% de los abonados: priorizar compra o integración de independientes en Madrid, Cataluña y C. Valenciana.
Indicador: Cuota de las 10 primeras empresas (54% en 2024) · DBK
4. Diversificar · 2028-2029
Objetivo: Pasar de cuota a ingresos por socio
Acciones: Servicios complementarios (estética, nutrición, fisioterapia), acuerdos B2B con empresas y aseguradoras y programas de ejercicio prescrito.
Indicador: Peso de servicios complementarios (6% del mercado en 2024; +29% anual) · DBK
5. IVA · 2026-2030
Objetivo: Aprovechar una posible rebaja del IVA
Acciones: Preparar un escenario de precios con IVA al 10% (permitido por la Directiva y la sentencia TJUE C-30/21) y apoyar la demanda sectorial con datos de salud pública.
Indicador: Tipo de IVA aplicado a las cuotas (21% hoy) · AEAT / FNEID
6. Vigilar · Continuo
Objetivo: Detectar señales de agotamiento
Acciones: Alertas: crecimiento del mercado por debajo del 5%, caída de altas netas, subida de costes energéticos y salariales o sobreoferta low cost en una ciudad.
Indicador: Penetración sobre población 15+ (16 · 5% en 2025)
HIPÓTESIS
Escenarios a 2030
Facturación de los gimnasios privados: histórico y escenarios a 2030 (M€)
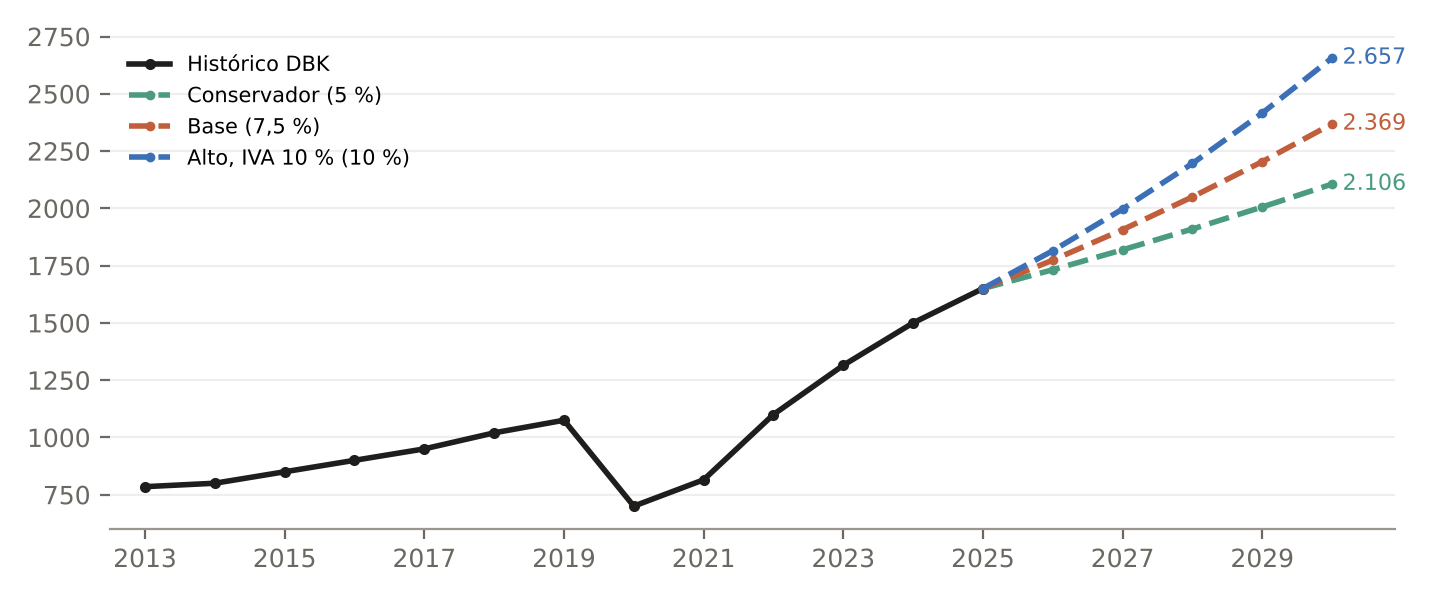
Histórico: DBK. Escenarios: proyección propia desde el dato de 2025 con un crecimiento anual constante; no son datos de ninguna fuente.
Hipótesis central
- El crecimiento bajará de las tasas de dos dígitos de 2024 y 2025 a niveles cercanos a la previsión de DBK para 2026 (+7–8 %). Con un 7,5 % anual, el mercado de gimnasios privados llegaría a unos 2.369 M€ en 2030.
- La cuota de las diez mayores empresas (54,2 % en 2024) seguirá subiendo por compras. Los gimnasios independientes tendrán que especializarse en formatos boutique, entrenamiento personal o ejercicio orientado a la salud.
- El ingreso por socio crecerá más por servicios complementarios, acuerdos con empresas y aseguradoras y ejercicio prescrito que por subidas de cuota. El precio de estos servicios ha subido menos que el IPC general desde 2021.
- Con el IVA al 10 %, que la Directiva europea y la sentencia del TJUE C-30/21 permiten, suponemos un crecimiento del 10 % anual y un mercado de unos 2.657 M€ en 2030. Si la economía se frena, con un 5 % anual el mercado quedaría en unos 2.106 M€.
- Riesgos: saturación en las grandes ciudades, costes laborales y energéticos, guerra de precios entre cadenas low cost y caída del consumo. Como señal de alerta proponemos dos años seguidos con crecimiento inferior al 5 %.
Contexto europeo: EuropeActive se ha fijado el objetivo de 100 millones de socios en Europa en 2030; en 2025 eran 75,5 millones.
Limitaciones de los datos
Estos son los datos que no se han podido incluir o que tienen limitaciones, y el motivo en cada caso.
Dato | Situación | Motivo |
|---|---|---|
Socios de gimnasio en España por año | Serie incompleta que combina varias fuentes | El informe de referencia (Deloitte y EuropeActive) es de pago, 399 €. Sus cifras de España solo se conocen por notas de prensa de algunos años, por eso la gráfica combina esa fuente con 2Playbook, Gym Factory y la serie publicada por Xataka. |
Facturación DBK antes de 2012 y por segmentos (low cost | medium | premium) |
Facturación de 2012 | Estimación | DBK la publicó como estimación al cierre de 2012 y no se ha encontrado una cifra definitiva posterior en sus notas. |
Número actual de centros de Dreamfit e iFitness | Sin dato | Son empresas no cotizadas que no publican memoria con su número de centros y no hay noticias recientes con esa cifra. |
Precio de las compras de cadenas | Sin dato salvo dos casos | Son operaciones entre empresas privadas y fondos, que no están obligados a publicar el precio. Solo se conocen la financiación de 110 M€ de Basic-Fit para comprar McFit y la oferta de unos 600 M€ por Fitness Park. |
Ingresos de Basic-Fit en España | Sin dato | La memoria anual de Basic-Fit agrupa España con Francia y Alemania en un mismo segmento. |
Socios actuales por cadena | Parcial | Las cadenas no cotizadas solo dan cifras redondas en notas de prensa (por ejemplo, más de 300.000 en Synergym) y algunas, como Fitness Park en España, no dan ninguna. |
Empleo vinculado al deporte | Posibles saltos entre años | Cada dato procede de una edición distinta del Anuario de Estadísticas Deportivas. Si la EPA cambia de método, las cifras pueden no ser del todo comparables, como en el salto de 2013 a 2014. |
Usuarios perdidos y cierres tras la subida del IVA | Estimación de la patronal | Las cifras (30 % de usuarios y unos 800 cierres) proceden de FNEID. No existe estadística oficial del número de usuarios de gimnasios en esos años. |
Ingresos del fitness europeo en 2021 | Base revisada | La edición 2022 del informe europeo revisa al alza el dato de 2020 (19,3 frente a 18,9 mil M€), por lo que 2020 y 2021 proceden de ediciones distintas. |
Fuentes
Documento | Dónde |
|---|---|
Observatorio Sectorial DBK-Informa: notas de prensa «Gimnasios» (2012, 2026) y estudios Sectores 11ª–13ª ed. | dbk.es · informadb.pt |
Palco23: «El fitness español, un sector que mueve más de 2.000 M€» (mínimo de 2013) | palco23.com |
Deloitte / EuropeActive: European Health & Fitness Market Report 2018–2026 | europeactive.eu · deloitte.com |
Fundación España Activa, Deloitte y FNEID: I Informe anual del sector del fitness en España (2026) | deloitte.com/es · bolsamania.com |
FNEID: IV Barómetro sobre la repercusión de la subida del IVA (2014); declaraciones 2018, 2019 y 2024 | munideporte.com · elindependiente.com · redaccionmedica.com · merca2.es |
Valgo / FNEID: 3º Informe de impacto de la COVID-19 en el sector del fitness (2021) | munideporte.com |
2Playbook: Informe Económico del Fitness 2021 | munideporte.com |
CSD / ADESP / Fundación España Activa: Impacto de la COVID-19 en el ecosistema del deporte (2020) | urjc.es |
Ministerio de Educación, FP y Deportes: Anuario de Estadísticas Deportivas 2025 (EPA, EPF e IPC del INE) | educacionfpydeportes.gob.es |
Agencia Tributaria: Tipos impositivos del IVA 2026; CCOO: guía de la reforma del IVA (sept. 2012) | agenciatributaria.gob.es · ccoo.es |
TJUE, sentencia C-30/21 (22-09-2022) sobre IVA reducido en gimnasios | fiscal-impuestos.com |
Bolsamanía (2018) sobre gimnasios low cost; La Vanguardia vía Capital-Riesgo (caso DiR); Xataka (2026) sobre consolidación | bolsamania.com · capital-riesgo.es · xataka.com |
Gym Factory vía L'Express Franchise (socios 2023) | lexpress-franchise.com |
Martínez Lemos y González-Sastre: los gimnasios low cost en España (datos Valgo 2015) | ccd.ucam.edu |
Basic-Fit: Annual Report 2025; Reason Why y Welltodo sobre la compra de RSG España (2024) | annualreport.basic-fit.com · reasonwhy.es · welltodoglobal.com |
Providence Equity y Forbes España: compra de VivaGym (2024) y de Synergym (2026); Xataka sobre la autorización de la CNMC (oct. 2026) | provequity.com · forbes.es · xataka.com |
Merca2 y Brains RE (Altafit, 2024); Forbes España (Beats Fitness, 2025); Infobae/Europa Press (resultados Synergym 2025) | merca2.es · brainsre.news · forbes.es · infobae.com |
CNMC: informe de la concentración Forus/Inacua (C/1624/25); Leisure Opportunities (Holmes Place y Forus, 2021) | cnmc.es · leisureopportunities.co.uk |
L'Express Franchise vía Expansión: puja por Fitness Park (sept. 2026) | lexpress-franchise.com |
Ministerio: Encuesta de Hábitos Deportivos 2024-25 y cuadro resumen 2022; Anuarios de Estadísticas Deportivas 2013–2025 | educacionfpydeportes.gob.es · libreria.educacion.gob.es |
Los datos proceden de las fuentes citadas. Los escenarios a 2030 y la hoja de ruta son elaboración propia. Octubre de 2026.