Aquest article està disponible només en castellà.
Economía sin tecnicismos ·Tu vida, en la cuenta del Estado
El Estado de bienestar no reparte solo entre ricos y pobres. Sobre todo, reparte entre momentos de la vida.
 | OPINIÓN · ECONOMÍA · NOVIEMBRE 2026 |
De niño recibes, de adulto pagas y de mayor vuelves a recibir. Así es, con datos oficiales, la relación entre los impuestos y el Estado de bienestar, al que van 64 de cada 100 € de gasto público. Y por qué su equilibrio depende de algo que cambia despacio, pero sin pausa: cuántos somos en cada edad.
Gasto público en bienestar 64 de cada 100 € Pensiones, sanidad, educación y otras prestaciones · Eurostat, 2024 | Empiezas a aportar más de lo que recibes ≈ 25 años Media por edad · FEDEA, datos 2022 | Vuelves a recibir más de lo que aportas ≈ 65 años Media por edad · FEDEA, datos 2022 | Pobreza en mayores de 65 16,4 % 78,3 % sin pensiones ni prestaciones · Eurostat, 2025 | Población de 65 años o más 21,1 % 30,9 % en 2076 · INE, proyección 2026 |
Cada mes, la nómina enseña una parte de la cuenta: lo que cobras y lo que te retienen. La otra parte no aparece en ningún papel: la consulta del centro de salud, el colegio de tus hijos, la pensión de tus padres o el paro que cobrarías si mañana te quedaras sin trabajo. Es fácil sentir que pagamos mucho y recibimos poco, porque una mitad de la cuenta se ve y la otra no.
Este artículo pone las dos mitades juntas. Y la idea de fondo es sencilla, aunque se olvida a menudo: el Estado de bienestar no reparte solo entre ricos y pobres. Sobre todo, reparte entre momentos de la vida.
1 · LA IDEA
Dos caras de la misma moneda
La política fiscal es el conjunto de decisiones sobre cuánto recauda el Estado, a quién se lo cobra y en qué lo gasta. El Estado de bienestar es la parte de ese gasto que nos protege frente a los riesgos de la vida: enfermar, quedarse sin trabajo, hacerse mayor o tener hijos sin recursos suficientes. Una cosa no existe sin la otra: cada pensión, cada cama de hospital y cada aula se pagan con impuestos y cotizaciones, o con deuda que alguien tendrá que pagar después.
En 2025, el conjunto de las administraciones públicas españolas ingresó el equivalente al 42,9 % del PIB y gastó el 45,3 %. La diferencia, 2,4 puntos, es el déficit, que se cubre emitiendo deuda. Las tres cifras están por debajo de la media de la UE: España recauda y gasta menos, en proporción a su economía, que el promedio europeo.
Ingresos públicos 2025 42,9 % del PIB UE: 46,3 % · Eurostat | Gasto público 2025 45,3 % del PIB UE: 49,4 % · Eurostat | Déficit público 2025 −2,4 % del PIB UE: −3,1 % · Eurostat |
¿A dónde van 100 € de gasto público? España, 2024. Fuente: Eurostat, gasto de las administraciones públicas por funciones (COFOG). Reparto calculado sobre el gasto total (45,5 % del PIB). Las cifras no suman exactamente 100 por redondeo. ■ Estado de bienestar ■ Resto del gasto 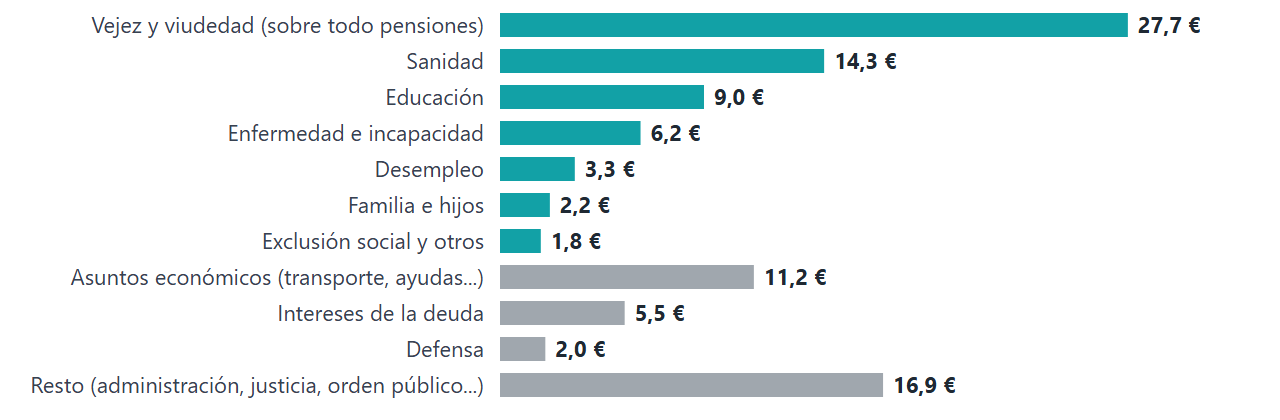 |
Las pensiones de jubilación y de viudedad, junto con los cuidados a mayores, son con diferencia la partida más grande: casi 28 de cada 100 euros. Por eso, en España, hablar del Estado de bienestar es en buena medida hablar de pensiones. Le siguen la sanidad (14 €) y la educación (9 €). Lo que se destina a familia e hijos, en cambio, no llega a 2,5 €.
2 · EL CICLO DE LA VIDA
Lo que recibes, según tu edad
¿Cómo se reparte todo eso entre las distintas edades? FEDEA publicó en marzo unas Cuentas Nacionales de Transferencia para España con datos de 2022. Atribuyen a cada edad, en promedio, los impuestos que paga y las prestaciones y servicios públicos que recibe. El resultado dibuja una «U» muy reconocible.
Lo que recibe del Estado una persona media, según su edad Euros por persona y año, 2022. Media de todas las personas de cada edad, cobren o no una prestación. La franja sombreada marca las edades en las que, en promedio, se paga en impuestos y cotizaciones más de lo que se recibe. ■ Pensiones y otras prestaciones en dinero ■ Sanidad ■ Educación ■ Servicios comunes y otros servicios sociales 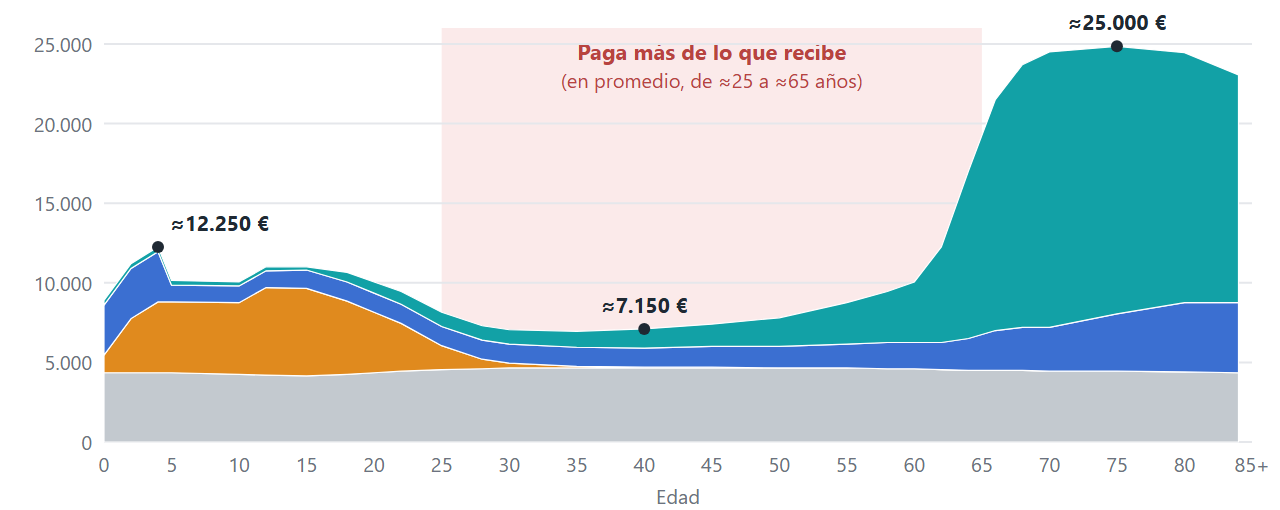 Fuente: FEDEA (López Laborda, Marín, Onrubia y De la Fuente, 2026), Cuentas Nacionales de Transferencia para España 2022, gráficos 1, 8, 9 y 13. Valores aproximados leídos de los gráficos, redondeados; 85+ agrupa a partir de 85 años. «Servicios comunes»: carreteras, seguridad, justicia o administración, repartidos por igual entre todos. |
0-24 RECIBE | La infancia y la juventud: el Estado invierteUn niño apenas paga impuestos (algo de IVA, a través de lo que compra su familia) y recibe mucho: en edad escolar, entre 4.500 y 5.500 € al año solo en educación, además de la sanidad, que se concentra en los primeros años de vida. En total, el sector público dedica a cada menor entre 10.000 y 11.000 € anuales. El resto de lo que consume lo paga su familia, el otro gran pilar del reparto. Y en España ese apoyo familiar dura mucho: la edad media de emancipación fue de 30,5 años en 2022, frente a 26,4 en la UE. |
25-64 APORTA | La vida laboral: pagamos la cuentaA partir de los 25 años, en promedio, la balanza se da la vuelta. El IRPF, las cotizaciones sociales y el IVA superan a lo que se recibe, que cae a su mínimo: unos 7.000 € al año, la mayor parte en servicios comunes y sanidad. El saldo negativo es máximo hacia los 50 años, cuando la diferencia entre lo que se paga y lo que se recibe equivale a cerca del 20 % de la renta de una persona. |
65+ RECIBE | La jubilación: el Estado devuelveDesde los 65 vuelve a recibirse más de lo que se paga. Las pensiones pasan a ser la principal fuente de ingresos (unos 17.000 € por persona y año hacia los 70, contando a todos, cobren pensión o no) y el gasto sanitario se dispara: a partir de los 80 supera los 4.000 € anuales por persona, casi cuatro veces lo de un adulto de 40. En octubre, la Seguridad Social pagó 10,57 millones de pensiones contributivas, y la pensión media de jubilación fue de 1.577,6 € al mes. |
La foto de un año engaña. Si miras solo lo que te retienen este mes, parece que pagas sin recibir. Si miras la vida entera, la mayoría de las personas recibe al principio, aporta en el medio y vuelve a recibir al final. El sistema funciona como un préstamo entre generaciones: los adultos de hoy pagan la escuela de los niños y la pensión de los mayores, y confían en que los niños de hoy harán lo mismo por ellos. |
3 · LO QUE FUNCIONA
El gran éxito: hacerse mayor ya no es sinónimo de ser pobre
Una forma de medir lo que hace el Estado de bienestar es calcular cuánta gente sería pobre sin él. Eurostat lo hace cada año: compara la tasa de riesgo de pobreza (personas con ingresos por debajo del 60 % de la mediana) con y sin las transferencias públicas.
Riesgo de pobreza con y sin transferencias públicas España, encuesta 2025 (ingresos de 2024), % de personas. Fuente: Eurostat, EU-SILC (tablas ilc_li09, ilc_li10 e ilc_li02); la tasa final coincide con la publicada por el INE. ■ Sin ninguna transferencia ■ Solo con pensiones ■ Con todas las transferencias 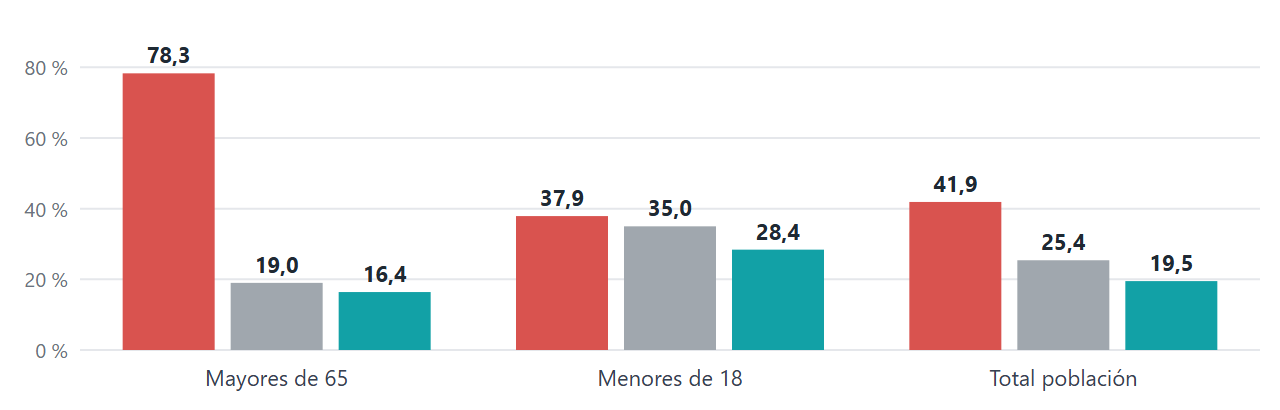 |
Sin pensiones ni otras prestaciones, casi ocho de cada diez mayores de 65 años estarían por debajo del umbral de pobreza. Con ellas, son el 16,4 %, menos que la media de la población (19,5 %). Es, probablemente, el mayor logro del Estado de bienestar español.
4 · EL PUNTO DÉBIL
Los niños, los peor protegidos
La misma comparación muestra la cara menos amable. Entre los menores de 18 años, las prestaciones distintas de las pensiones solo reducen la tasa de pobreza en 6,6 puntos, del 35,0 % al 28,4 %. En el conjunto de la UE la reducen en 13,1 puntos, hasta el 19,6 %. El resultado: la pobreza infantil en España queda casi nueve puntos por encima de la media europea.
Pobreza en menores de 18 años 28,4 % UE: 19,6 % · Eurostat, 2025 | Gasto público en familia e hijos 1,0 % del PIB UE: 2,0 % · Eurostat, 2024 | Cuánto reducen la pobreza infantil las prestaciones no contributivas −6,6 puntos UE: −13,1 puntos · cálculo propio con Eurostat |
No es solo una cuestión de dinero público: influyen el paro, los salarios, el precio de la vivienda o el tipo de hogar. Según el INE, la mitad de las personas que viven en hogares de un solo adulto con hijos (50,6 %) está en riesgo de pobreza o exclusión social. Pero el dato de gasto habla por sí solo: en proporción a su economía, España dedica a familia e hijos la mitad que la media europea. Es la misma brecha entre quien ya está dentro y quien intenta entrar que analizamos en la serie Insiders frente a outsiders.
5 · LA TENSIÓN
Cuando cambian las cuentas de la edad
Si el sistema es un préstamo entre generaciones, su equilibrio depende de cuántas personas hay a cada lado de la «U». Y ese equilibrio se está moviendo. Según las proyecciones del INE publicadas en junio, los mayores de 65 años, hoy el 21,1 % de la población, serán el 30,9 % en 2076. Las personas de 20 a 64 años, la franja que más aporta, pasarán del 60,9 % al 54,5 % hacia 2052.
Población de 65 años o más 21,1 → 30,9 % Hoy y en 2076 · INE | Población de 20 a 64 años 60,9 → 54,5 % Hoy y en 2052 · INE | Tasa de dependencia máxima 73,2 % Menores de 16 y mayores de 64 por cada 100 de 16 a 64 años, en 2076 · INE | Hijos por mujer 1,10 2024; el INE proyecta 1,16 en 2040 |
Con más personas en la parte de la «U» que recibe y, en proporción, menos en la que aporta, solo hay cuatro palancas, y ninguna es gratis:
- Más ingresos: más empleo, salarios más altos, más años trabajados o más impuestos.
- Menos gasto por persona: pensiones o servicios que crezcan más despacio.
- Más deuda: es decir, pasar la factura a quienes todavía no votan o aún no han nacido.
- Más población en edad de trabajar: según el INE, todo el crecimiento de la población en las próximas décadas vendrá de la migración, porque cada año habrá más defunciones que nacimientos.
Cualquier combinación de las cuatro es una decisión política, no técnica. Y nada de esto significa que el sistema vaya a «quebrar»: un sistema público no quiebra como una empresa, sino que se ajusta. La pregunta es quién soporta el ajuste.
Y ESTE OTOÑO: LA INFLACIÓN TAMBIÉN ENTRA EN LA CUENTA Las pensiones contributivas se revalorizan cada enero con la media del IPC entre diciembre y noviembre. Con la inflación de octubre en el 4,9 % (dato adelantado del INE) y a falta del dato de noviembre, nuestro cálculo apunta a una subida de en torno al 3,5-3,6 % para 2027. Para hacerse una idea del tamaño: con una nómina mensual de 14.540 millones de euros, cada punto de revalorización cuesta unos 2.000 millones al año. Los salarios, en cambio, dependen de los convenios, que hasta septiembre subían de media un 3,05 %. Es otra cara del mismo reparto: quién queda protegido frente a la subida de precios y quién no. |
6 · TEORÍA FRENTE A REALIDAD
Tres ideas que conviene revisar
1 «Pago mucho y no recibo nada» Es la foto de los años centrales de la vida. Vista entera, la mayoría recibe mucho al principio y al final. Y hay servicios que usamos sin darnos cuenta, como carreteras, seguridad o justicia: unos 4.000 € por persona y año. | 2 «Mi pensión es lo que yo he ahorrado» El sistema español es de reparto: las cotizaciones de hoy pagan las pensiones de hoy. No hay una hucha individual con tu nombre, sino un compromiso entre generaciones que depende de cuántos trabajen mañana y de cuánto produzcan. | 3 «El bienestar es solo para los pobres» La sanidad, la educación y las pensiones las usa casi toda la población. Más que caridad, el Estado de bienestar es un seguro colectivo frente a riesgos que nadie puede prever del todo: enfermar, perder el empleo o vivir muchos años. |
Nada de esto significa que el reparto actual sea justo o eficiente tal como está. Significa que la pregunta útil no es «cuánto pago», sino «qué recibo a lo largo de mi vida y quién pagará lo que reciba yo».
7 · LO QUE DICEN LOS DATOS (Y LO QUE NO)
Tres cautelas antes de sacar conclusiones
- Son medias. La «U» describe a la persona media de cada edad. Un trabajador con salario alto aporta mucho más que la media, y un parado de larga duración, mucho menos. Detrás de cada punto de la curva hay realidades muy distintas.
- Es la foto de un año, no la cuenta de una generación. Los datos de FEDEA describen 2022. Lo que recibirá a lo largo de su vida quien hoy tiene 30 años dependerá de cómo cambien la economía, la demografía y las leyes.
- La pobreza «sin transferencias» es un cálculo mecánico. Si no existieran las pensiones públicas, la gente ahorraría, trabajaría o conviviría de otra forma. La comparación no dice exactamente qué pasaría, pero sí da el orden de magnitud del efecto.
8 · QUÉ PUEDE HACER CADA UNO
Información general, no asesoramiento
Si trabajas Revisa tu vida laboral y usa el simulador de jubilación del portal de la Seguridad Social. Saber cuánto cotizas y qué puedes esperar ayuda a decidir cuánto ahorrar por tu cuenta. | Si tienes hijos Comprueba si tienes derecho a ayudas por hijos, como las deducciones en el IRPF o el complemento de ayuda para la infancia. Las condiciones dependen de los ingresos del hogar y, en parte, de tu comunidad autónoma. | Si te acercas a la jubilación La edad, los años cotizados y la forma de jubilarte (anticipada, ordinaria o demorada) cambian la cuantía de la pensión. Es una decisión que merece un cálculo previo con un profesional. |
PARA CERRAR
El Estado de bienestar no es un regalo ni un robo: es un contrato entre edades que todos firmamos sin leerlo. Protege bien la vejez, protege peor la infancia, y su equilibrio depende de cuántos seamos en cada edad. Las decisiones fiscales de los próximos años sobre impuestos, pensiones o ayudas a las familias son, en el fondo, decisiones sobre cómo repartir esa cuenta.
¿Te parece equilibrado el reparto entre lo que aportamos de adultos y lo que recibimos de niños y de mayores?
Ficha de datos y fuentes
Dato | Cifra | Fuente |
|---|---|---|
Ingresos, gasto y déficit públicos 2025 | 42,9 % / 45,3 % / −2,4 % del PIB (UE: 46,3 % / 49,4 % / −3,1 %) | Eurostat, gov_10a_main (consulta 6-nov-2026) |
Gasto por funciones 2024 | Total 45,5 % del PIB; protección social 18,7 (vejez 10,4; supervivencia 2,2; enfermedad e incapacidad 2,8; desempleo 1,5; familia 1,0); sanidad 6,5; educación 4,1; intereses 2,5 | Eurostat, gov_10a_exp (COFOG) |
Gasto en familia e hijos 2024 | España 1,0 % del PIB; UE 2,0 % | Eurostat, gov_10a_exp (COFOG) |
Perfil por edad de transferencias públicas | Saldo neto positivo hasta ≈25 años y desde ≈65; saldo neto ≈20 % de la renta hacia los 50 | FEDEA, Estudios sobre la Economía Española 2026/09 (marzo 2026), datos 2022 |
Edad media de emancipación 2022 | España 30,5 años; UE 26,4 | Eurostat, citado por FEDEA |
Riesgo de pobreza 2025 (ingresos 2024) | Total 19,5 %; menores de 18 28,4 %; 65 y más 16,4 %. Sin transferencias: 41,9 / 37,9 / 78,3 %. Solo con pensiones: 25,4 / 35,0 / 19,0 % | Eurostat, ilc_li02, ilc_li09 e ilc_li10; INE, ECV 2025 (5-feb-2026) |
Pobreza infantil en la UE 2025 | 19,6 % (32,7 % solo con pensiones) | Eurostat, ilc_li02 e ilc_li10 |
Hogares de un adulto con hijos | 50,6 % en riesgo de pobreza o exclusión (AROPE) | INE, ECV 2025 |
Demografía | 65 y más: 21,1 % hoy y 30,9 % en 2076; 20-64 años: 60,9 % → 54,5 % (2052); tasa de dependencia máxima 73,2 % (2076); 1,10 hijos por mujer (2024) | INE, Proyecciones de población 2026-2076 (17-jun-2026) |
Pensiones contributivas, octubre 2026 | 10.565.782 pensiones; nómina de 14.539,9 M€; pensión media de jubilación 1.577,6 €/mes | Seguridad Social (27-oct-2026) |
IPC | Octubre 2026: 4,9 % (adelantado); diciembre 2025: 2,9 % | INE (30-oct-2026 y ene-2026) |
Salarios en convenio | 3,05 % hasta septiembre de 2026 | Ministerio de Trabajo (9-oct-2026) |
Revalorización de pensiones 2027 | ≈3,5-3,6 % (estimación) | Cálculo propio |
Notas de rigor. Los perfiles por edad son medias de todas las personas de cada edad y proceden de valores aproximados leídos de los gráficos de FEDEA, redondeados. Por eso se citan como órdenes de magnitud y no como cifras exactas. Las edades de cruce (≈25 y ≈65 años) y el saldo neto del 20 % de la renta hacia los 50 años están tomados del texto del estudio. El reparto de 100 € de gasto es un cálculo propio sobre las cifras de Eurostat. La revalorización de 2027 es una estimación propia: es la media de las tasas anuales del IPC de diciembre de 2025 a noviembre de 2026, con el dato adelantado de octubre y suponiendo para noviembre entre el 4,0 % y el 4,9 %. El coste de un punto de revalorización (≈2.000 M€) es otro cálculo propio aproximado: la nómina de octubre multiplicada por 14 pagas. Las tasas de pobreza «sin transferencias» son contrafactuales estadísticos, no predicciones. Datos a 6 de noviembre de 2026.