Aquest article està disponible només en castellà.
Política monetaria ·Los tipos interés e inflación
Subir los tipos de interés puede frenar la inflación, pero no todos pagan el mismo precio.
ECONOMÍA PARA TODOS · ARTÍCULO DE OPINIÓN · ACTUALIZADO OCTUBRE 2026 Subir los tipos de interés para bajar la inflación: ¿quién paga el precio? Qué dice la teoría monetaria, qué muestran los datos del BCE y por qué una misma decisión afecta de forma muy distinta a hipotecados, ahorradores, empresas y jóvenes. |
Cuando los precios suben demasiado, los bancos centrales suelen responder de una manera muy concreta: aumentan los tipos de interés. La receta parece sencilla, pero esconde una pregunta incómoda: ¿quién soporta el coste de esta política?
Por qué vuelve a ser actualidad (octubre 2026)
|
La idea en 30 segundos
|
La lógica es fácil de entender. Si pedir dinero prestado resulta más caro, las familias consumen menos, las empresas se piensan dos veces antes de invertir y la demanda pierde fuerza. Con menos demanda, las empresas tienen menos margen para seguir subiendo los precios.
Una misma decisión, cuatro realidades
La familia con hipoteca variable Su cuota puede subir cientos de euros al mes. Ese dinero deja de estar disponible para consumir o ahorrar. Para ella, combatir la inflación no es algo abstracto: es una reducción directa de su capacidad de gasto. | La persona con ahorros Si tiene su dinero en una cuenta remunerada o en un depósito, la misma subida de tipos puede mejorar lo que cobra. La decisión que perjudica al hipotecado puede beneficiar al ahorrador. | |
La empresa que quiere crecer Abrir un local, comprar maquinaria o ampliar plantilla cuesta más si la financiación es más cara. Algunas aplazarán inversiones, frenarán su expansión o renunciarán a contratar. | El joven que quiere emanciparse Se enfrenta a una doble dificultad: financiar la vivienda es más caro y reunir la entrada puede llevar más tiempo, de modo que el acceso a la vivienda se aleja todavía más. |
La decisión monetaria es la misma. Sus consecuencias, muy distintas.
Un ejemplo con números (ilustrativo) Una hipoteca de 150.000 € a 25 años con un tipo del 2 % supone una cuota de unos 636 € al mes. Si el tipo sube al 5 %, la cuota pasa a unos 877 €: 241 € más cada mes, casi 2.900 € al año. Es un cálculo simplificado de una hipoteca variable (no incluye comisiones, seguros ni el momento exacto de revisión del tipo), pero el orden de magnitud no es exagerado: el euríbor a 12 meses pasó de −0,50 % (dic. 2021) a 4,15 % (sep. 2023) y, tras bajar en 2024-2025, ha vuelto a subir hasta el 3,247 % en septiembre de 2026, 1,075 puntos más que un año antes. |
¿Cómo funciona el mecanismo?
El banco central no controla directamente los precios de los supermercados. Lo que hace es modificar el precio del dinero y esperar que ese cambio se transmita, paso a paso, al resto de la economía.
1 Suben los tipos oficiales | 2 El crédito se encarece | 3 Se modera el gasto y la inversión | 4 Hay menos presión sobre los precios |
El precio de enfriar la economía
La subida de tipos no solo encarece el crédito: también pretende reducir el ritmo de gasto de la economía. Y ahí aparece el verdadero mecanismo de ajuste. Si las familias consumen menos y las empresas venden menos, algunas moderarán sus precios, pero otras reducirán márgenes, aplazarán inversiones o ajustarán sus plantillas si la actividad se debilita lo suficiente.
Dicho de otro modo, la lucha contra la inflación puede tener consecuencias sobre el empleo, los salarios y las oportunidades económicas. No ocurre siempre ni con la misma intensidad: depende de la situación de cada economía y, sobre todo, de qué ha provocado la inflación.
No toda inflación es igual
Inflación de demanda | Inflación de costes (oferta) | |
Origen | Se gasta más de lo que la economía puede producir. | Se encarecen la energía, las materias primas u otros costes de producción. |
¿Ayuda subir tipos? | Sí: al encarecer el crédito, se modera la demanda y se alivia la presión sobre los precios. | Solo en parte: los tipos no abaratan la energía ni producen más materias primas. |
Qué pueden lograr | Enfriar directamente el exceso de gasto. | Evitar que las subidas iniciales se contagien al conjunto de la economía. |
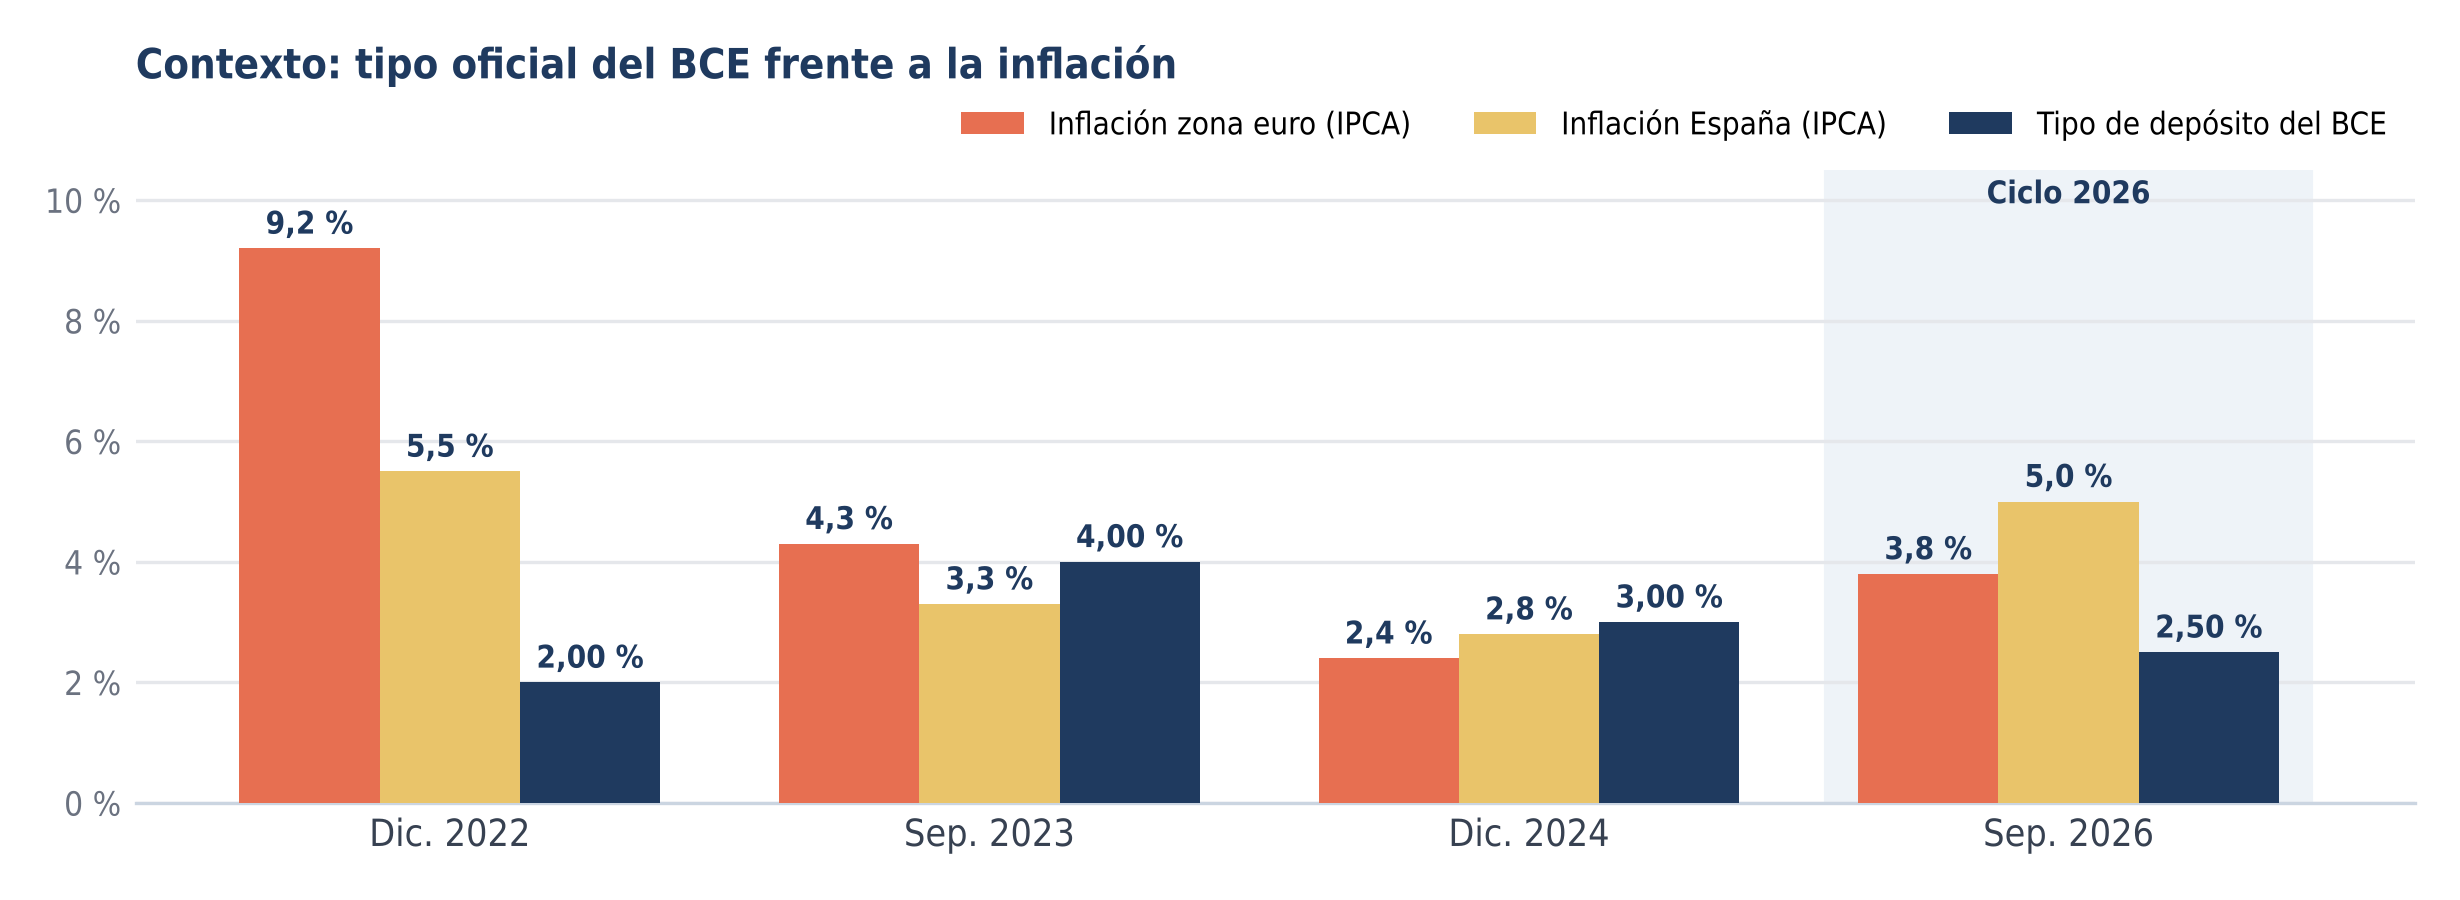
Concepto clave: efectos de segunda ronda Ocurren cuando un encarecimiento inicial (por ejemplo, el de la energía) se traslada a salarios, alquileres y precios de otros bienes, y la inflación se retroalimenta. Frenar la demanda con tipos más altos busca, precisamente, evitar esa cadena. Pero no produce más energía ni elimina por sí mismo el problema de origen. El repunte de 2026 es un buen ejemplo: en septiembre la energía fue el componente que más empujó los precios en la zona del euro, y en España la inflación general (4,9 %) supera con holgura a la subyacente (3,1 %). Las subidas del BCE buscan sobre todo que ese impulso no se contagie al resto de precios. |
Los efectos no son inmediatos Una subida de tipos tarda en trasladarse a hipotecas, depósitos, inversión y precios. Los economistas hablan de retardos largos y variables: por eso los bancos centrales deciden con información incompleta, y por eso el impacto sobre las familias puede notarse cuando la inflación ya empieza a ceder. |
Una misma herramienta puede ser eficaz contra determinadas presiones inflacionistas y, al mismo tiempo, tener un coste elevado para quienes menos margen tienen para soportarlo.
El contraste con los datos del BCE
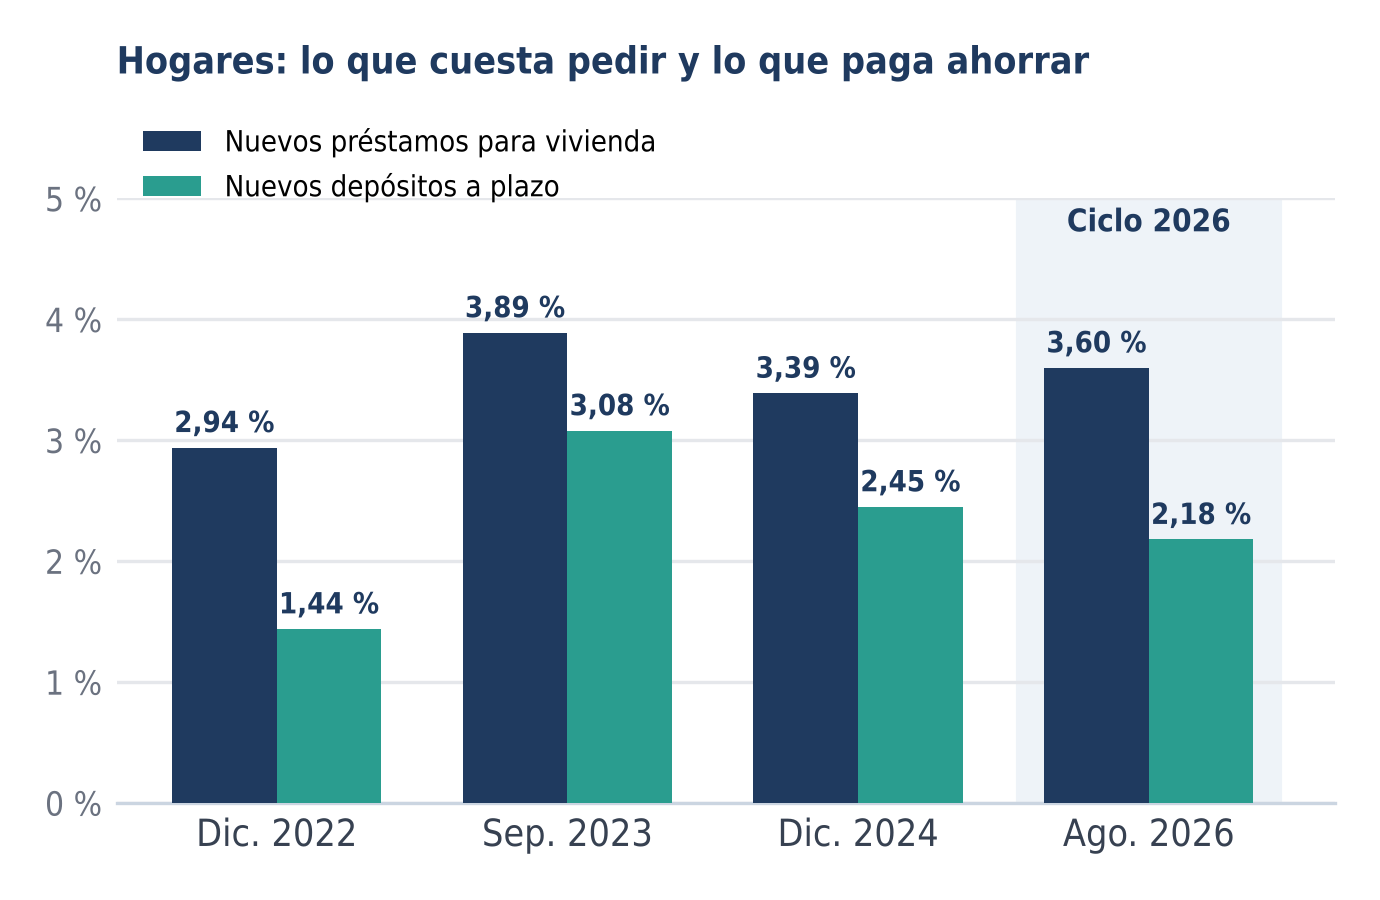
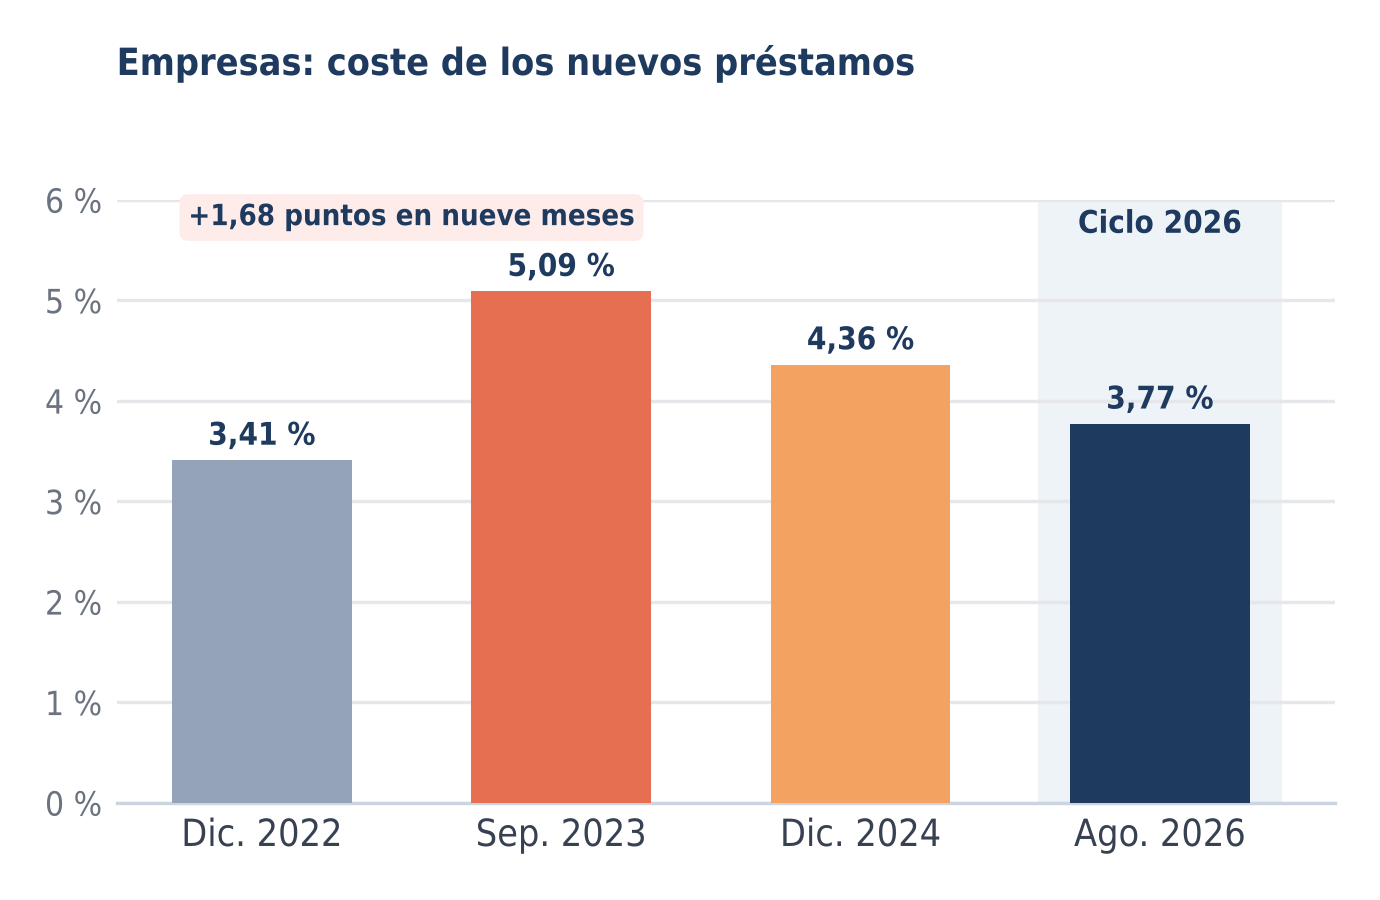
Las estadísticas del BCE muestran cómo se movieron los tipos bancarios en la zona del euro durante el ciclo de endurecimiento de 2022-2023 y cómo están reaccionando ante el nuevo ciclo de subidas de 2026. Cifras clave de diciembre de 2022 a septiembre de 2023:
2,94 % › 3,89 % Nuevos préstamos para vivienda | 1,44 % › 3,08 % Nuevos depósitos a plazo de los hogares | 3,41 % › 5,09 % Nuevos préstamos a empresas |
Y AHORA: EL CICLO 2026 (ÚLTIMOS DATOS PUBLICADOS)
2,00 % › 2,50 % Tipo de depósito del BCE (jun. y sep. 2026) | 4,9 % IPC España, septiembre 2026 (IPCA 5,0 %) | 3,60 % Nuevos préstamos para vivienda, agosto 2026 |
Cómo leer estos datos
|
Fuentes: BCE, estadísticas de tipos de interés bancarios (nota del 1 de octubre de 2026 con datos de agosto) y tipos oficiales (facilidad de depósito a final de cada mes); Eurostat (IPCA zona euro, 16 oct. 2026) e INE (IPC e IPCA, 14 oct. 2026). Variaciones en puntos porcentuales.
¿Es justo que el coste se reparta así?
La estabilidad de precios no es un objetivo menor: la inflación erosiona el poder adquisitivo, sobre todo si los ingresos no crecen al mismo ritmo, y genera incertidumbre. Pero que el objetivo beneficie al conjunto no significa que todos contribuyan en la misma medida, y por eso conviene mirar también cómo se reparten costes y beneficios.
Lo sufre más | Lo nota menos |
La familia muy endeudada con hipoteca variable. | El ahorrador con patrimonio financiero, que cobra más por sus depósitos. |
La pequeña empresa que depende del crédito. | La empresa con recursos propios suficientes. |
El joven que depende solo de sus ingresos para comprar vivienda. | El joven con ayuda familiar, que parte de otra posición. |
El dilema que no podemos ignorar
No subir los tipos tampoco es gratis: si la inflación persiste, quienes destinan buena parte de sus ingresos a bienes esenciales siguen perdiendo poder adquisitivo. No se trata de elegir entre una política buena y otra mala, sino de reconocer que toda decisión implica compensaciones y que el coste de corregir un desequilibrio puede recaer de forma desigual.
Y en España: todavía expuestos a la hipoteca variable
|
¿Cómo acompañar la decisión? Ideas que se debaten
- Ayudas focalizadas, a los hogares con menos margen, no generalizadas, que podrían reavivar la demanda.
- Más estabilidad al endeudarse, como facilitar el paso a tipo fijo o renegociar condiciones hipotecarias.
- Apoyo a pymes dependientes del crédito, mediante líneas de financiación o avales.
- Políticas de vivienda, que actúen sobre la oferta, para que el acceso no dependa solo del precio del dinero.
- Comunicación clara y previsible, de los bancos centrales, para planificar con antelación.
Para reflexionar y comentar Reducir la inflación es importante. Pero también lo es entender quién paga el precio de conseguirlo. Cuando una política beneficia al conjunto pero sus costes se concentran en ciertos grupos, ¿basta con evaluar el resultado global, o debemos exigir también que se analice cómo se reparte el sacrificio? ¿Cuál de estas medidas te parecería más justa y por qué? Cuéntanoslo en los comentarios. |
Glosario. Punto porcentual: diferencia entre dos porcentajes. Nuevas operaciones: contratos del período, no el stock vigente. Euríbor: referencia habitual de las hipotecas variables en España. Tipo real: tipo menos inflación. Inflación subyacente: sin alimentos no elaborados ni energía.
Fuentes: BCE (tipos de interés bancarios dic. 2022, sep. 2023, dic. 2024 y ago. 2026; tipos oficiales); Eurostat (IPCA, sep. 2026); INE (IPC e IPCA, sep. 2026); Banco de España (euríbor, nota del 1 oct. 2026); Ministerio de Trabajo y Economía Social (estadística de convenios, vía EFE y Europa Press); CaixaBank Research; Asociación Hipotecaria Española (cartera hipotecaria, 4T 2025).
Datos actualizados a 25 de octubre de 2026. El INE publica el IPC adelantado de octubre el 30 de octubre y el BCE decide sobre tipos el 29 de octubre.