Aquesta infografia està disponible només en castellà.
Finanzas para no financieros ·Fondo de maniobra vs NOF
NOF = Necesidades Operativas de Fondos. Uno es lo que tienes, el otro lo que tu negocio necesita.
Fondo de maniobra
Lo que tienes financiado a largo plazo
¿Qué es?
Financiación estable (capital + deuda a largo) que sobra tras pagar los activos fijos.
= Activo corriente − Pasivo corriente
¿De qué depende?
De decisiones de financiación: capital, préstamos a largo, beneficios retenidos o venta de activos fijos. Es una foto del balance.
Ejemplo (ilustrativo)
Capital + deuda a largo 650kActivos fijos −500kFM = 150k
Alerta y pregunta
- Alerta: pagar inversiones largas con deuda a corto lo hace bajar.
Para el comité: ¿cuánto de la operativa cubrimos con fondos estables?
NOF
Lo que tu operativa necesita para funcionar
¿Qué es?
Dinero "atrapado" en stock, clientes y caja, menos lo que te financian gratis los proveedores.
= Stock + Clientes + Caja mínima − Proveedores
¿De qué depende?
Del negocio: cuánto vendes, cuánto tardas en cobrar, cuánto stock guardas y cuánto tardas en pagar. Si vendes más, sube.
Ejemplo (misma empresa)
Stock 120k + Clientes 180k + Caja 20kProveedores −120kNOF = 200k
Alerta y pregunta
- Alerta: crecer en ventas dispara las NOF. Crecer puede ahogar la caja.
Para el comité: ¿qué plazo de cobro, stock o pago podemos mejorar?
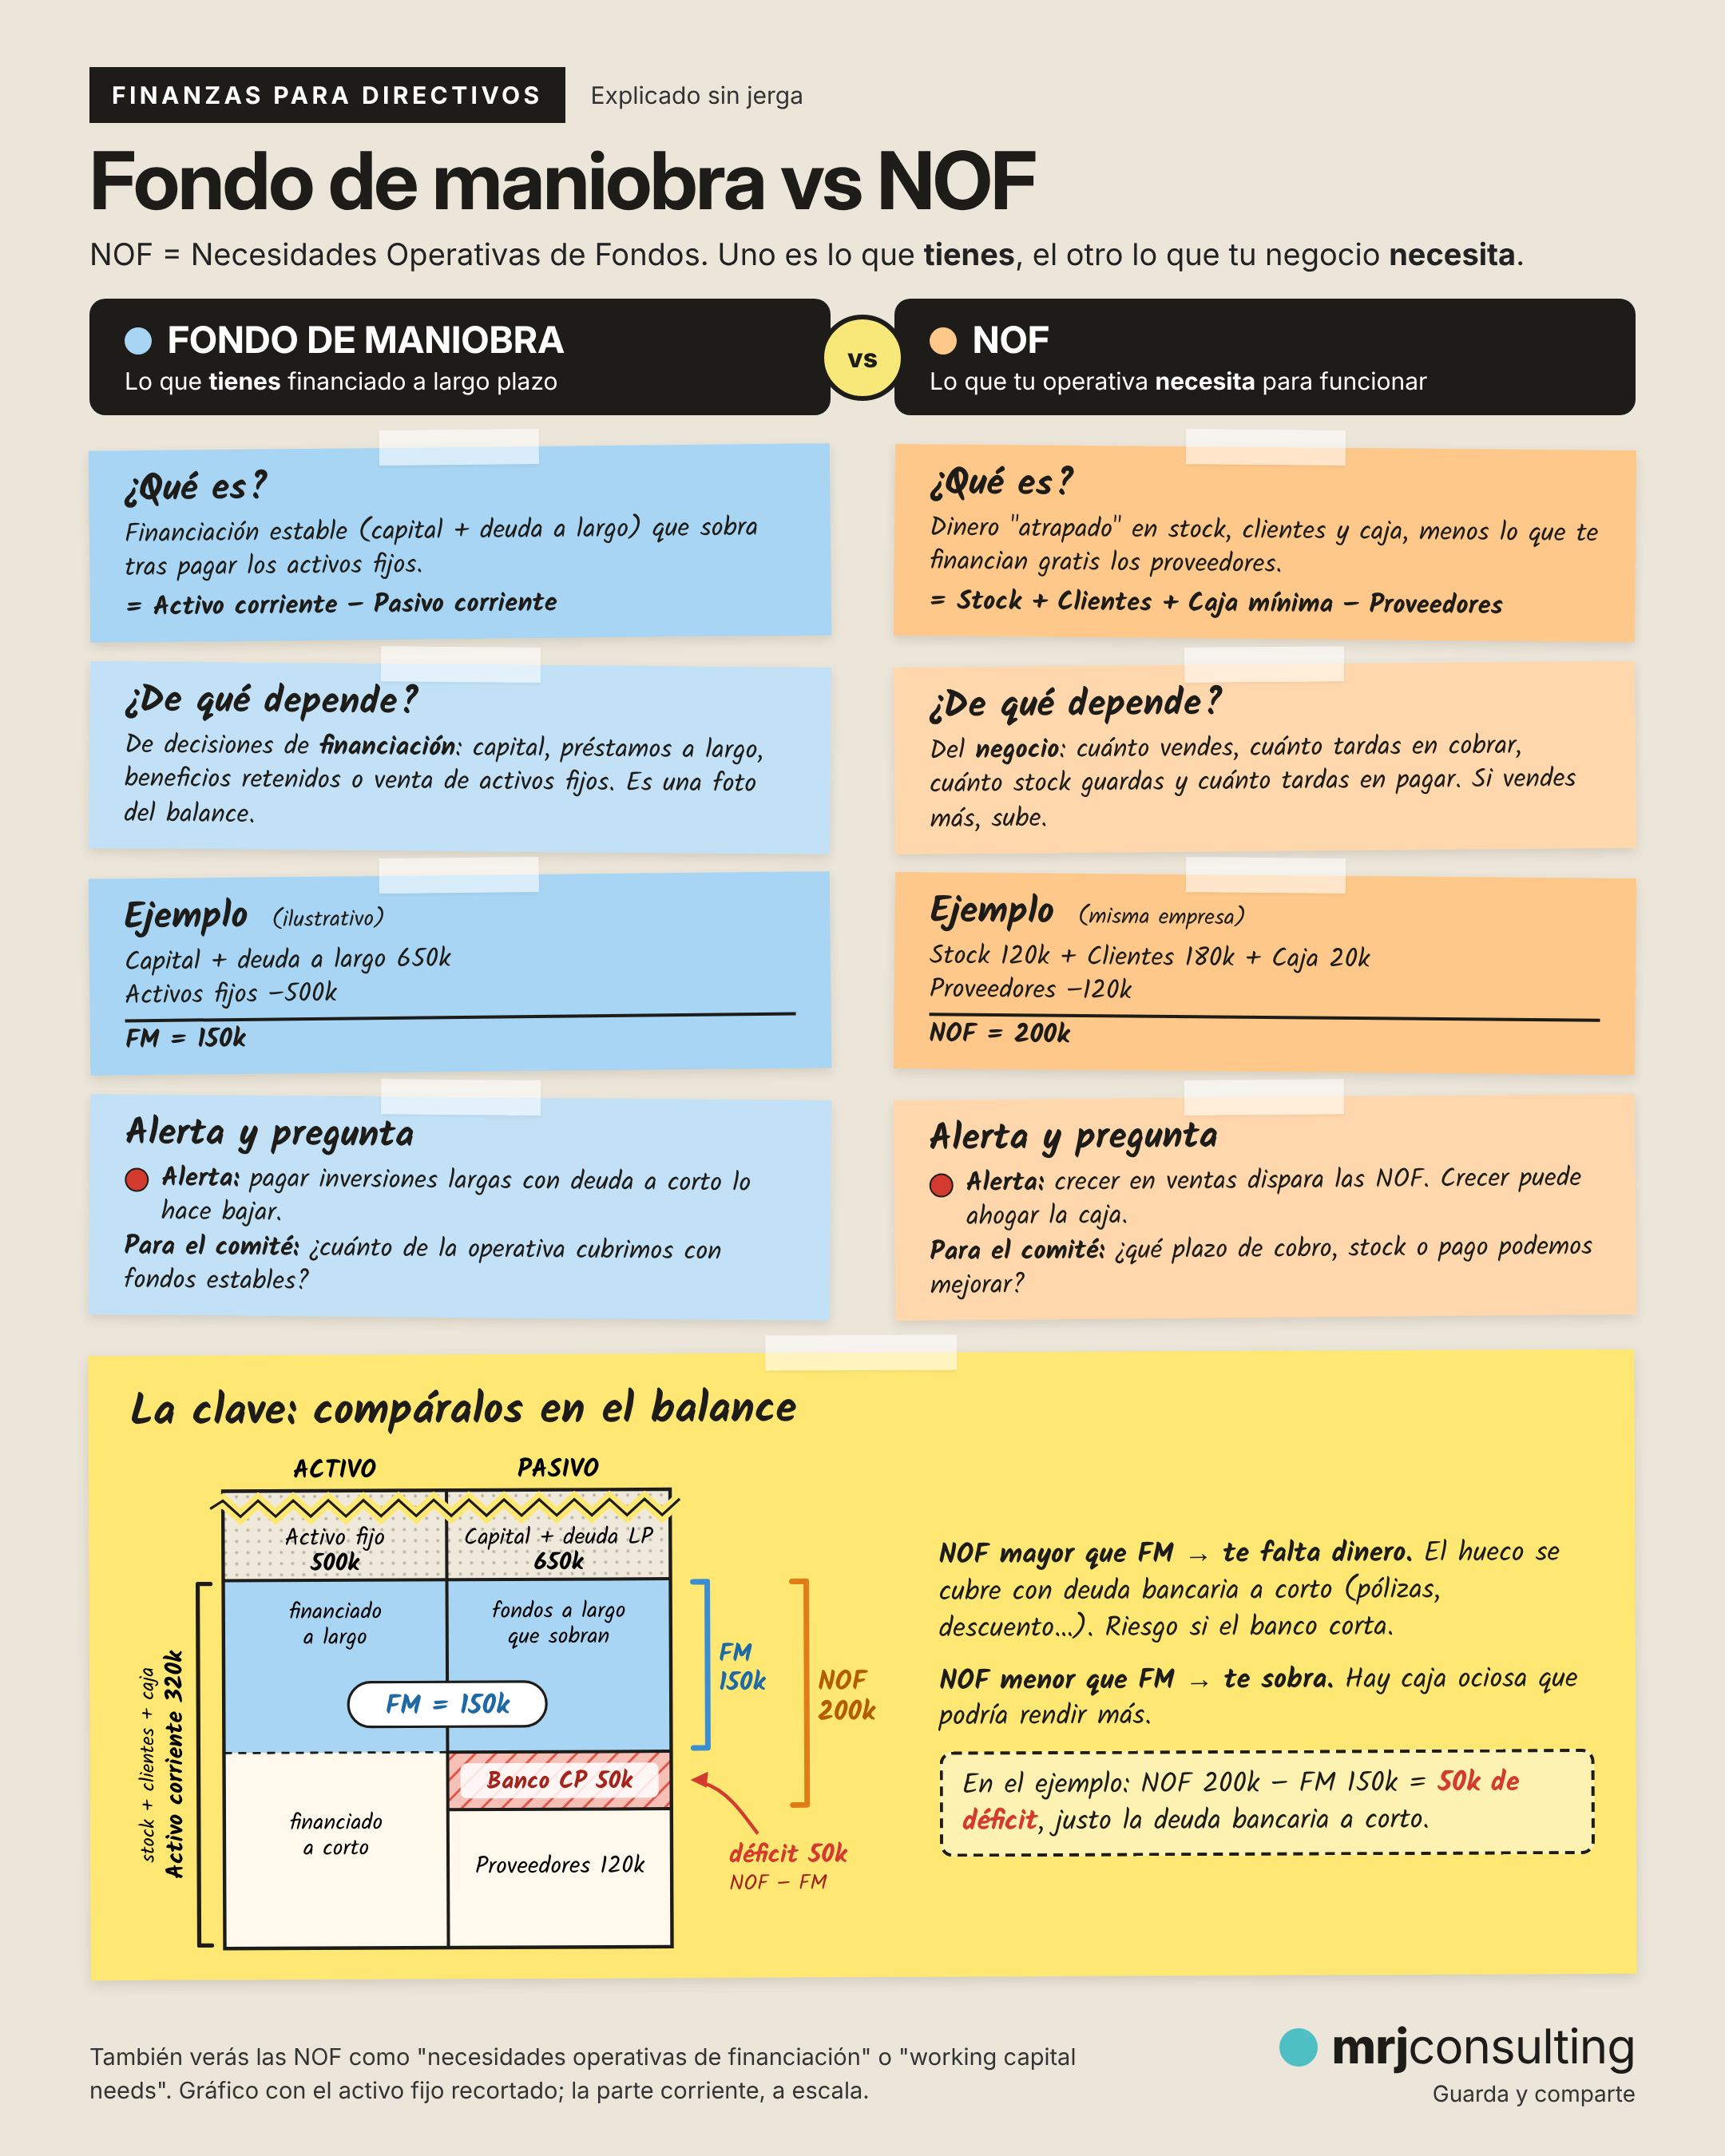
La clave: compáralos en el balance
NOF mayor que FM → te falta dinero. El hueco se cubre con deuda bancaria a corto (pólizas, descuento…). Riesgo si el banco corta.
NOF menor que FM → te sobra. Hay caja ociosa que podría rendir más.
En el ejemplo: NOF 200k − FM 150k = 50k de déficit, justo la deuda bancaria a corto.
También verás las NOF como "necesidades operativas de financiación" o "working capital needs". Gráfico con el activo fijo recortado; la parte corriente, a escala.