Aquesta infografia està disponible només en castellà.
Finanzas para no financieros ·Las masas patrimoniales del balance
Estructura, interpretación y análisis del balance de situación según el Plan General de Contabilidad.
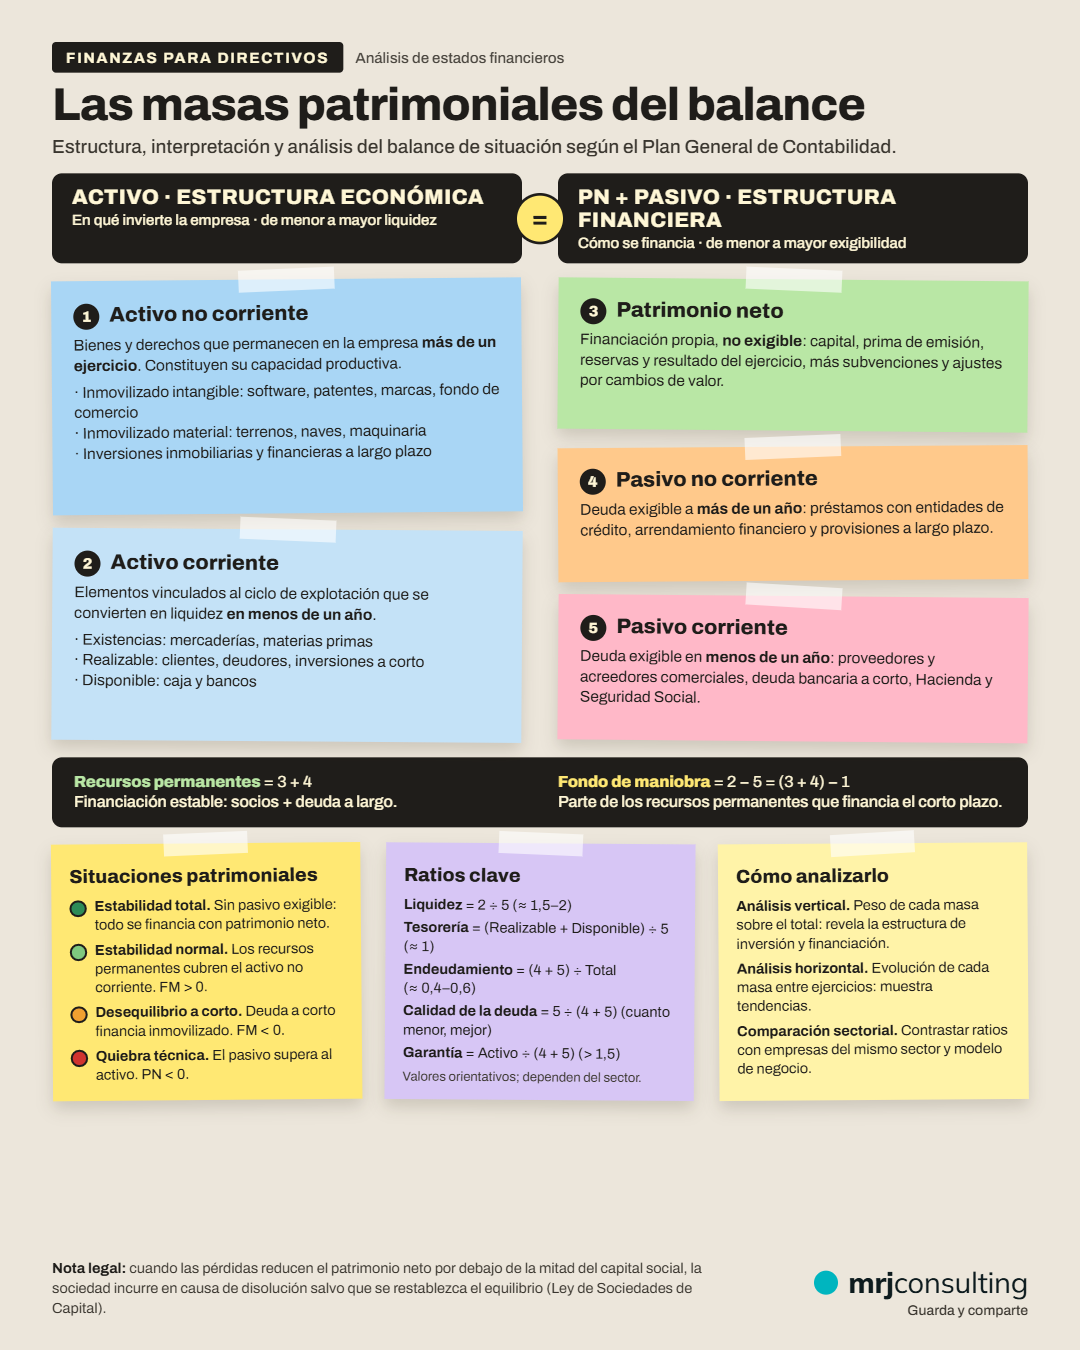
Activo · Estructura económica
En qué invierte la empresa · de menor a mayor liquidez
1 · Activo no corriente
Bienes y derechos que permanecen en la empresa más de un ejercicio. Constituyen su capacidad productiva.
- Inmovilizado intangible: software, patentes, marcas, fondo de comercio
- Inmovilizado material: terrenos, naves, maquinaria
- Inversiones inmobiliarias y financieras a largo plazo
2 · Activo corriente
Elementos vinculados al ciclo de explotación que se convierten en liquidez en menos de un año.
- Existencias: mercaderías, materias primas
- Realizable: clientes, deudores, inversiones a corto
- Disponible: caja y bancos
PN + Pasivo · Estructura financiera
Cómo se financia · de menor a mayor exigibilidad
3 · Patrimonio neto
Financiación propia, no exigible: capital, prima de emisión, reservas y resultado del ejercicio, más subvenciones y ajustes por cambios de valor.
4 · Pasivo no corriente
Deuda exigible a más de un año: préstamos con entidades de crédito, arrendamiento financiero y provisiones a largo plazo.
5 · Pasivo corriente
Deuda exigible en menos de un año: proveedores y acreedores comerciales, deuda bancaria a corto, Hacienda y Seguridad Social.
Situaciones patrimoniales
- Estabilidad total. Sin pasivo exigible: todo se financia con patrimonio neto.
- Estabilidad normal. Los recursos permanentes cubren el activo no corriente. FM > 0.
- Desequilibrio a corto. Deuda a corto financia inmovilizado. FM < 0.
- Quiebra técnica. El pasivo supera al activo. PN < 0.
Ratios clave
Liquidez = 2 ÷ 5 (≈ 1,5–2)
Tesorería = (Realizable + Disponible) ÷ 5 (≈ 1)
Endeudamiento = (4 + 5) ÷ Total (≈ 0,4–0,6)
Calidad de la deuda = 5 ÷ (4 + 5) (cuanto menor, mejor)
Garantía = Activo ÷ (4 + 5) (> 1,5)
Valores orientativos; dependen del sector.
Cómo analizarlo
Análisis vertical. Peso de cada masa sobre el total: revela la estructura de inversión y financiación.
Análisis horizontal. Evolución de cada masa entre ejercicios: muestra tendencias.
Comparación sectorial. Contrastar ratios con empresas del mismo sector y modelo de negocio.
Nota legal: cuando las pérdidas reducen el patrimonio neto por debajo de la mitad del capital social, la sociedad incurre en causa de disolución salvo que se restablezca el equilibrio (Ley de Sociedades de Capital).